Українська
енергетика «зелені» рішення,
відновлення й інвестиції
Під час повномасштабної війни Україна через масовані атаки ворога перетворилася на найбільший у світі майданчик для будівництва енергосистеми нового покоління, вільної від радянської спадщини. Це дослідження аналізує поточний стан енергосистеми, інвестиційні потоки та потенціал EnergyTech сектору, визначаючи вектори розвитку на повоєнний період.
зміст
зміст
зміст
зміст
зміст
зміст
зміст
зміст
01
Аналіз енергетичної системи України до повномасштабного вторгнення та в період 2022–2026 років.
02
Наслідки російських атак на енергетику.
03
Як відбувається відбудова під час війни.
04
Об’єднання ринків із ЄС: вплив на промисловість.
05
Атомна енергетика: Україна — майданчик для виробництва чи тестування малих модульних реакторів.
06
EnergyTech: огляд ринку українських стартапів.
07
Чи є Україна майбутнім хабом для «зеленого» водню та біометану для ЄС.
08
Інвестиційний клімат: огляд і перспектива в повоєнний час.
09
Наскільки українське законодавство 2026 року встигає за технологіями.
10
Оптимізація енерговитрат і зниження вуглецевого сліду для бізнесу: що тут відбувається.
11
Аналіз ринку праці та дефіцит інженерних кадрів. Як це впливає на обслуговування мереж.
12
Логістика та ланцюги постачання: конкуренція за дефіцитні потужності виробника та пріоритетність логістичних коридорів (зброя vs енергообладнання).
13
Сценарії розвитку енергосистеми після війни.

Методологія
Дослідження використовує багатошарову систему джерел для верифікації інформації. Основою дослідження стали 45 профільних джерел: НЕК «Укренерго», НКРЕКП, Державна служба статистики, Міністерство енергетики України, Міністерство розвитку громад та територій України, Державне агентство відновлення та розвитку інфраструктури України, Служба безпеки України, Вищий антикорупційний суд, а також єдина державна база ЄДЕБО, ENTSO-E Transparency Platform, Energy Community, Міжнародне енергетичне агентство, Світовий банк, Європейська комісія, Організація Об’єднаних Націй, Європейський банк реконструкції та розвитку, Європейський інвестиційний банк, Міжнародна фінансова корпорація розвитку США (DFC), Багатостороннє агентство з гарантування інвестицій (MIGA), OECD Nuclear Energy Agency, World Nuclear Association, Energy Charter, Європейсько-українське енергетичне агентство (EUEA), Київська школа економіки, DiXi Group, Центр досліджень енергетики, GMK Center, EXPRO Consulting, ДТЕК, ДП «НАЕК “Енергоатом”», АТ «Оператор ринку», Prozorro, YouControl тощо.
Для верифікації ключових показників і визначення довгострокових трендів залучили стейкхолдерів і галузевих аналітиків.
Обмеження дослідження
Ми вручну зібрали дані з розрізнених джерел (звіти компаній, урядові постанови, медіамоніторинг, OSINT-дані). Ми свідомі, що під час війни деякі дані можуть становити цікавість для росіян, а тому їх публікація буде нести загрозу. У такому випадку ми використовуємо відкриті дані суміжних ринків (наприклад, імпорт енергообладнання через митницю), щоб реконструювати реальні темпи відновлення об’єктів. Додаткову точку зору ми дізнаємося через розмови зі стейкхолдерами ринку, які можуть навести фокус і визначити тренд.
З огляду на тривалий цикл підготовки та рецензування дослідження, дані охоплюють період до серпня 2026 року. Події, що відбулися після цього періоду, у поточному тексті не розглядаються.
Аналіз енергетичної системи України до повномасштабного вторгнення та у 2022–2026 роках
Історичний контекст, архітектура мережі та вразливості до повномасштабного вторгнення
Українська енергосистема десятиліттями розвивалася як частина радянської енергетичної моделі — з великими атомними та тепловими електростанціями, централізованим управлінням і технічною інтеграцією з енергомережами росії та Білорусі. Така архітектура забезпечувала стабільну роботу в мирний час, однак створювала залежність від обмеженої кількості великих генеруючих об’єктів і магістральних мереж.
«Укренерго» виділяє чотири чинники як фактори вразливості об’єднаної енергетичної системи:
01
Робота в синхронному режимі з ненадійним оточенням — енергосистемами росії та Білорусі.
02
Залежність від енергоперетоків із цими країнами створювала постійні загрози національній енергетичній безпеці. У перші десятиліття незалежності України віялові відключення, частково були зумовлені діями російського оператора;
03
Архітектура мережі, яка спиралася на радянську спадщину, зосереджену в кількох регіонах. Залежність від обмеженої кількості надвеликих об’єктів зробила енергосистему вразливою в разі ураження ключових вузлів як генерації, так і передачі електроенергії;
04
Неможливість експортувати й імпортувати електроенергію з європейських держав через роботу з росією та Білоруссю.

Повномасштабне вторгнення
ізольований режим та екстрена синхронізація з ENTSO-E
Вихід України з енергетичного кільця росії та Білорусі не став спонтанним рішенням через повномасштабну війну. Підготовка до синхронізації з європейською мережею ENTSO-E тривала з 2017 року, а одним із фінальних етапів мав стати тест роботи української енергосистеми в ізольованому режимі.
З 24 по 26 лютого 2022 року Об’єднана енергосистема України мала перевірити, чи здатна самостійно підтримувати роботу мережі. Тест розпочався в ніч на 24 лютого. За планом після 72 годин роботи Україна мала повернутися до схеми синхронізації з росією та Білоруссю, а приєднатися до ENTSO-E вже у 2023 році.
«До роботи з російською та білоруською мережами Україна вже не повернулася. 16 березня 2022 року країна синхронізувалася з ENTSO-E», — кажуть у EUEA.
Масовані атаки 2022–2024 років
наслідки та вимушена адаптація системи
Сукупні втрати енергетичного сектору України внаслідок повномасштабної війни станом на початок 2026 року досягли $75,3 млрд, що включає як фізичне знищення енергетичної інфраструктури, так і втрачений економічний потенціал галузі, оцінюють в KSE.
Найбільш критичними стали обстріли теплової генерації й мереж. «За даними Міністерства енергетики, 50% енергосистеми пошкоджено, зокрема 43% магістральних мереж й усі теплові та гідроелектростанції. Окуповані й Запорізька АЕС потужністю 6000 МВт і три ТЕС — Запорізька, Луганська і Вуглегірська, що призвело до втрати близько 7700 МВт потужностей теплової генерації», — кажуть у EUEA.
За оцінкою Світового банку, Європейської комісії та ООН, потребу у відновленні електроенергетичного сектору оцінювали у $33,8 млрд, з них $29,3 млрд — для об’єктів генерації. Ще $4,6 млрд необхідно для відновлення інфраструктури передачі та розподілу електричної енергії. Оцінна вартість відновлення нафтогазового сектору сягала $14,8 млрд, а сектору централізованого теплопостачання — $1,4 млрд, не враховуючи відновлення великих ТЕЦ.
За оцінкою Світового банку, станом на 31 грудня 2025 року загальна вартість відновлення та реконструкції в Україні всіх об’єктів протягом наступного десятиліття становила майже $588 млрд, що майже втричі перевищувало прогнозований номінальний ВВП України на 2025 рік.

Децентралізація, розвиток відновлюваних джерел енергії та систем накопичення
В «Укренерго» ж кажуть, що українська енергосистема змінюється під час війни не лише через російські обстріли, а й через технологічний прогрес та вимоги часу: зміна структури споживання, декарбонізація та «зелений перехід» як тренд сучасності та безпекова вимога.
Зараз у світі тренд у споживанні змінюється з індустріального на інформаційний. Основними споживачами стають не фабрики й заводи, а датацентри, які не зосереджені в одному місці.
За їхніми словами, майбутня архітектура української енергосистеми має спиратися на сотні невеликих електростанцій, розосереджених по всій території країни (газопоршневі, газотурбінні установки, малі ТЕЦ, об’єкти ВДЕ). У поєднанні з базовою генерацією (АЕС та ГЕС і ГАЕС) така конфігурація зводить до мінімуму ризики одномоментного знеструмлення внаслідок ракетно-дронових ударів і підвищує гнучкість і стійкість мережі.
«Безумовно, це не панацея від усіх проблем. Невеликі генеруючі установки не змогли замінити втрачену потужність електростанцій. Але частину навантаження розподілена генерація взяла на себе. Там, де ефективно працювала місцева влада, критична інфраструктура отримала резервні джерела живлення завдяки роботі розподіленої генерації», — говорять в «Укренерго».
Паралельно формується нова реальність. Бізнес, громади та домогосподарства будують власну генерацію. Тож побудували майже 1 ГВт розподіленої генерації у 2024 році та додали ще 1 ГВт за перше півріччя 2025 року.
«Це вже прецедент, до якого енергосистема майбутнього має адаптуватися, — це потребуватиме ще більше маневрових потужностей (газові пікери та установки зберігання енергії). Досвід війни підтвердив, що Україні потрібна децентралізована енергосистема. Але навіть найкраща генерація чи механізми акумулювання не вирішують питання без системної інтеграції», — кажуть у EUEA.

Перехід до розподіленої генерації в Україні
У EUEA вважають, що перехід відбувається, але частково стихійно, частково свідомо.
«Серед промислових генеруючих установок найбільший розвиток чекає на вітрову енергетику. Потреба в балансуючих потужностях і законодавчі стимули відкрили можливості для гібридних установок сонячна/вітрова електростанція + установка зберігання енергії, інвестори вже планують такі проєкти»,— кажуть у EUEA.
За їхніми словами, сонячна енергетика найбільший ріст побачила за час повномасштабної війни саме для власного споживання. Цей тренд триватиме, оскільки модель вигідна для споживачів. Згідно із EUEA, власна генерація дозволяє бізнесу економити на ціні постачання електроенергії.
Водночас стратегічне рішення ще формується. Великі інфраструктурні донори: ЄБРР, ЄІБ і USAID — інвестують паралельно і в розподілену генерацію, і у відновлення магістральних мереж. Розриву з централізованою системою немає. Питання в пропорції, вважають експерти.
Як змінився профіль споживання через масове встановлення сонячних станцій і систем накопичення приватним сектором
Приватний сектор став драйвером децентралізованої енергосистеми, особливо після блекаутів 2024 року, коли масово почав інвестувати у власну енергоавтономність. Втім, частина цієї генерації працює як приватна страховка для окремого підприємства, а не як повноцінний елемент енергосистеми. Масове встановлення приватних сонячних електростанцій знижує споживання електроенергії з мережі в денний час, що зменшує навантаження на енергосистему та забезпечує автономію споживачів.
Водночас цей сегмент змінює добовий графік навантаження. Тобто формуються два виражені максимуми — ранковий і вечірній піки споживання, між якими утворюється просідання попиту в денні години. Оскільки така генерація є переважно «невидимою» для диспетчерського центру, різкий перехід від денного мінімуму до стрімкого зростання попиту ввечері вимагає від оператора системи передачі додаткових зусиль із балансування.
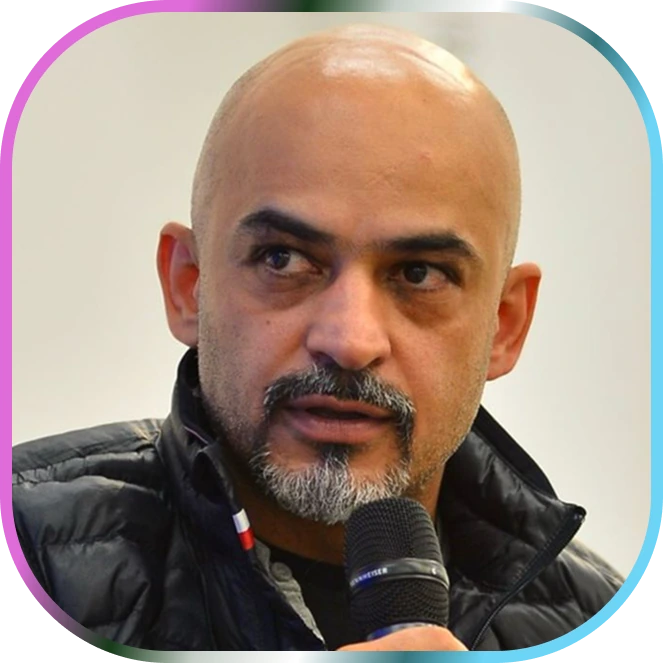
«Це ключова проблема. Бізнес інвестує, але держава має зробити так, щоб ці мегавати були видимими для системи, прогнозованими, підключеними до ринку та здатними допомагати не лише одному заводу чи торговій мережі, а й енергосистемі загалом. Зараз частина нової генерації залишається “поза лічильником”, не підключена до мережі або не бере участі в ринку через складність підключення, недовіру до ринку та небажання взаємодіяти з операторами систем розподілу»
На думку Мустафи Найєма, держава має зробити таке:
01
Спростити і стандартизувати приєднання до мереж: має бути прозора цифрова черга, зрозумілі технічні умови, строки, відповідальність операторів мереж і мінімум ручного режиму.
02
Створити економіку для активного споживача: якщо бізнес побудував генерацію та має надлишок, він може продати його в мережу, об’єднатися з іншими через агрегатора, брати участь у балансуванні або допоміжних послугах й отримувати гроші.
03
Надати фінансові інструменти: пільгові кредити, воєнне страхування, гарантії, аукціони для гнучкої генерації, довгострокові контракти — там, де ринок непередбачуваний.
04
Громади й бізнес мають стати частиною енергетичного планування, тобто кожен великий промисловий вузол, громада з критичною інфраструктурою, індустріальний парк повинні мати енергетичний план стійкості: що працює при втраті зовнішнього живлення, скільки годин, на якому паливі, як синхронізується з мережею, хто за це платить.

Об’єднання ринків
(Market Coupling) з ЄС
вплив на промисловість
23 квітня 2026 року Україна ухвалила Закон № 4834-IX, який закладає основу для інтеграції основних сегментів ринку електроенергії з відповідними ринками ЄС.
«Механізми міждержавного балансування та взаємного доступу до резервів суміжних системних операторів — це те, що вже давно було вимогою часу. Це підвищить енергетичну стійкість і позитивно вплине на вартість електроенергії для споживачів. Якщо в одних виникає дефіцит потужності, а в інших — навпаки надлишок, то завдяки ринковим правилам і процедурі доступу до міждержавних перетинів ситуація вирівнюється» — кажуть в «Укренерго».
Основна мета — зробити торгівлю електроенергією між Україною та країнами ЄС більш автоматизованою, прозорою та ефективною. У такій моделі електроенергія автоматично рухається туди, де потрібна найбільше і де її ціна вища, а доступна пропускна спроможність міждержавних перетинів використовується максимально ефективно.
Для України це важливо насамперед з погляду енергетичної безпеки. Після початку повномасштабної війни імпорт електроенергії з ЄС став одним із ключових інструментів підтримки енергосистеми під час дефіциту потужності та пошкодження генерації. Market Coupling не захистить підстанції чи електростанції від ракетних атак, але зробить доступ до європейського ринку швидшим, простішим та ефективнішим у моменти, коли українська система потребує додаткових ресурсів.
Як це впливає на ціни для промислових споживачів
До повномасштабної війни Україна жила у власному «ціновому острові». У 2021 році середня ціна електроенергії на українському ринку «на добу наперед» становила приблизно 56,6 €/MWh, тоді як у Польщі — близько 87 €/MWh, у Словаччині — понад 102 €/MWh, а в Румунії — понад 111 €/MWh.
Рік
Україна
Польща
Румунія
Словаччина
Угорщина
2019
51,9
171,9
51,7
41,7
50,7
2020
42,2
46,7
39,5
34,0
39,0
2021
56,6
87,0
111,4
102,8
113,8
2022
78,2
166,7
265,3
264,9
271,7
2023
85,4
111,7
103,7
104,7
106,8
2024
103,5
96,3
103,3
92,9
71,8
2025
112,6
104,3
108,6
102,7
н/д
€/МВт
Дані: АТ «Оператор ринку»
Це пояснювалося значною часткою дешевої атомної генерації, слабкою інтеграцією з європейською системою та обмеженими можливостями експорту. Через недостатню пропускну здатність міждержавних ліній українська електроенергія не могла у великих обсягах перетікати на дорожчі ринки ЄС, а тому внутрішні ціни залишалися нижчими.
У 2024–2025 роках ситуація змінилася: середні ціни в Україні почали збігатися з цінами сусідніх країн. Причиною є те, що після російських атак на генерацію Україна збільшила імпорт електроенергії з ЄС і почали розширюватися можливості міждержавних перетоків. Також модель ринку стала більш прив’язаною до європейських правил і цінових механізмів.
Від «страхового поліса» до активу на балансуючому ринку
У 2022–2025 роках для більшості проєктів розподіленої генерації основним рушієм будівництва стала енергетична безпека та безперервність виробництва — участь у ринку розглядалася переважно як перспектива. Зараз збудований об’єкт перетворився на актив гнучкості, здатний заробляти.
KTS Engineering — інжинірингова компанія, що працює в енергетиці з 2003 року, реалізує проєкти розподіленої генерації повного циклу (від проєктування та будівництва до автоматизації, введення в експлуатацію й довгострокового сервісного супроводу) та є офіційним дистриб’ютором INNIO Jenbacher в Україні. KTS Engineering вважає, що «заробляти на генерації» — це два принципово різні рівні участі, які важливо не плутати.
Підприємство насамперед покриває власне споживання, а невикористаний залишок відпускає в мережу: для установок на відновлюваних джерелах це може відбуватися, зокрема, через механізм активного споживача, для газової генерації — через договір із постачальником або трейдером.
Ціна тут договірна — покупець бере на себе небаланси й закладає цей ризик у дисконт, розмір якого залежить від якості керування об’єктом. За прогнозований і виконуваний графік відпуску покупець платить краще, ніж за хаотичний надлишок.
Другий — допоміжні послуги та балансуючий ринок, де «Укренерго» платить за гарантовану готовність і точне виконання команд.
Значна частина генерації, збудована у стислі терміни, наразі технічно не готова до роботи на балансуючому ринку. Для цього об’єкт повинен забезпечувати дистанційний старт/зупинку, виконання зовнішніх установок потужності, мати комерційний облік належного класу та пройти прекваліфікацію. Дообладнати готовий об’єкт дорожче, ніж передбачити ці функції на етапі проєктування.
Нова економіка генерації: Market Coupling та управління EMS

Головний наслідок market coupling для власника генерації такий: обладнання й інжиніринг залишаються необхідною умовою окупності, але вирішальною стає якість управління. Обладнання визначає, чи працюватиме об’єкт надійно. А те, скільки він зароблятиме, визначатиме, як ним керуватимуть.
Об’єднання ринків з ЄС (Закон №4834-IX), яке передбачає скасування прайскепів і можливість від’ємних цін, змінює фінансову аналітику проєктів. Формується більш виражений добовий профіль ціни: дешеве (або від’ємне) сонячне опівдні та дорогий вечірній пік. Для генерації, що працює цілодобово «проти середньої ціни», це може бути погіршенням: у дешеві години вона програватиме мережі. Для керованої генерації — навпаки: установка працює в години дорогої мережі й зупиняється в години дешевої, тому кожна мотогодина стає ще ціннішою.
Виграють комбіновані конфігурації — сонце, накопичувач і газова генерація під єдиним керуванням, де кожне джерело працює у «свої» години. По суті, саме на цій різниці між дешевими й дорогими годинами і будується економіка гнучкості: для негнучких активів це обертається додатковими витратами, для гнучких — джерелом доходу.
Нова реальність вимагає й нової фінансової аналітики. Зароблена кіловат-година тепер має два виміри: продана в мережу в дорогу годину — і не куплена з мережі в дорогу годину, тобто зекономлена.
Цінність «некупленої» кіловат-години зростає також через мережеву складову. Централізоване споживання структурно дорожчає: з 1 серпня 2026 року тариф «Укренерго» на передачу для більшості користувачів системи становить 928,45 грн/МВт·год без ПДВ — це вже друге підвищення за рік; зростають і тарифи на розподіл.
Сьогодні ринок «на добу наперед» формує погодинний графік цін. Із переходом до 15-хвилинного розрахункового інтервалу таких точок буде 96 на добу. Енергетик підприємства фізично не встигає постійно перераховувати, що вигідніше: купити з мережі, спалити газ у когенераторі чи розрядити батарею.
Це завдання для алгоритмічного диспетчера. Саме тому системи енергоменеджменту (EMS) з опції перетворюються на обов’язковий елемент складного енергокомплексу. З досвіду KTS Engineering, починати варто не з алгоритмів, а з двох чесних цифр.
01
Справжня собівартість власної кіловат-години. З практики, багато власників її не знають на 100% достовірно, бо в ній ховаються простої, робота двигуна в неоптимальних режимах, невикористане тепло, вартість сервісу, пуски, небаланси та інші витрати.
02
Економічний результат за кожну годину: скільки принесла продана електроенергія і скільки підприємство заощадило, не купуючи її з мережі.
Без цих двох цифр неможливі ні управлінські рішення (коли генерувати, а коли купувати), ні інженерні (що саме на об’єкті спричиняє втрати). Тому впровадження варто починати не з «торгового робота», а з економічної прозорості об’єкта. Автоматика без неї працює наосліп. Найдорожча кіловат-година — та, вартості якої ніхто не рахує.
«EMS і торгові алгоритми добре оптимізують роботу енергооб’єкта, але вони спираються на задану модель його можливостей. Наша інженерна задача — ще на рівні проєктування й наладки визначити реальні робочі діапазони, ефективність і динаміку обладнання та узгодити його взаємодію з навантаженням і з усією енергосистемою підприємства. Ці параметри перевіряються й калібруються безпосередньо на об’єкті, після чого стають надійною основою для автоматичного управління. Тоді EMS оптимізує не паспортну модель, а реальний енергетичний актив із прогнозованою технічною та економічною поведінкою»
Як бізнесу оптимізувати енерговитрати та знизити вуглецевий слід
У газопоршневих установках електричний ККД становить 40–46%, досягаючи 46,5% у флагманській моделі Jenbacher J624 з двоступеневим турбонаддувом. Решта енергії виділяється у вигляді тепла через контури охолодження та вихлопні гази, що дозволяє в режимі когенерації перевищувати 90% загального використання палива. Виробництво струму й тепла з одного джерела зменшує споживання ресурсу порівняно з роздільною схемою, хоча точний ефект скорочення викидів CO₂ розраховується індивідуально через енергоаудит залежно від заміщуваного палива та графіків споживання.
За умови відповідного очищення біометан є повноцінним замінником природного газу, а проєкти на біогазі та звалищному газі працюють в Україні вже понад десятиліття [перші біогазові станції та проєкти з утилізації газів на сміттєзвалищах і очисних спорудах з’явилися в Україні на початку 2010-х років. — ред. ]. Серійне обладнання з опцією Ready for H₂ здатне працювати на сумішах із вмістом водню до 25%, а окремі версії розраховані на 100% H₂. Водночас перепоною розвитку водневого напряму залишається відсутність ринку, інфраструктури та економічної моделі, а не готовність двигунів.
У гібридних комплексах сонячна генерація покриває денні власні потреби станції безпаливними кіловат-годинами, а накопичувач гарантує функцію black start — запуску станції без зовнішньої мережі, якщо така функція передбачена проєктом; а також згладжування коротких піків без запуску додаткового двигуна. Перевага гібрида полягає у вирівнюванні графіка: СЕС та BESS беруть на себе змінне навантаження, утримуючи газові двигуни в зоні максимального ККД та мінімальних питомих викидів. Для досягнення реального економічного ефекту такий комплекс обов’язково потребує єдиної системи енергоменеджменту (EMS).
Найбільшу фінансову ефективність показують гібридні енергокомплекси, де сонячна генерація, системи накопичення (BESS) та газові установки працюють під єдиним управлінням. Сонце та батарея покривають змінні навантаження, дозволяючи газовим двигунам працювати в зоні оптимального ККД, що знижує витрату палива та викиди CO2.
Проте створення Microgrid пов’язане зі значними технічними складнощами, головна з яких — інтеграція обладнання різних виробників (інверторів, EMS, контролерів) в єдину систему. Часто вартість цієї інтеграції взагалі не враховується в початкових бюджетах.
KTS Engineering, спираючись на досвід реалізації складних промислових енергокомплексів, вважає, що типової мікромережі практично не існує. Схема, налаштування захистів, алгоритми та калібрування індивідуальні для кожного об'єкта. А нестабільність зовнішньої мережі регулярно додає нові умови, до яких систему доводиться адаптувати. Саме адаптація рішення під конкретний об'єкт визначає кінцевий результат.
Новий ринок для промислового бізнесу — можливість чи загроза?
І те, й інше — джерело можливостей і ризиків. Цінові коливання, подорожчання мережевої складової, нові механізми торгівлі й балансування діють однаково для всіх. Але для об’єкта, який уміє керувати своїм споживанням і генерацією, ці зміни стають джерелом додаткового доходу, а для об’єкта, який працює за старою моделлю, — джерелом додаткових витрат.
Тому перше завдання власників і менеджерів — не лише ознайомитися з регуляторними змінами, а й зрозуміти, що енергія перестає бути фіксованою статтею витрат і стає керованою змінною собівартості.
Точок фокусу три:
01
Перша — знати справжню собівартість власної кіловат-години та економічний результат кожної години: проданої енергії й тієї, яку не довелося купувати.
02
Друга — забезпечити керованість об’єкта: здатність керувати графіком генерації та переносити частину споживання на економічно вигідніші години й виконувати заявлені графіки.
03
Третя — закласти готовність до ринкових механізмів, які вже запускаються: від продажу надлишків до участі в ринках резервів.
Для енергоємних виробництв це правило: хто опанує цей інструмент, матиме нижчу собівартість, ніж той, хто цього не зробить.
До того ж ставати енерготрейдером власнику не потрібно. Уже доступні технології та партнерські моделі, у яких власник зберігає контроль над активом і прозоро бачить свої показники, а щоденну роботу з ринком забезпечують алгоритми та профільні фахівці. На думку фахівців KTS Engineering — це і є наступний етап розвитку українського енергоринку, і виграють у ньому ті, хто почне готувати свої об’єкти вже сьогодні.

Атомна енергетика
Україна — майданчик для виробництва чи тестування малих модульних реакторів?
Розмови про будівництво таких реакторів тривають уже кілька років: у 2023 році тодішній міністр енергетики Герман Галущенко заявив, що Україна планує повністю замістити теплову генерацію малими модульними реакторами.
Експертка в галузі атомної енергетики Ольга Кошарна каже, що наразі перспективи впровадження малих модульних реакторів будуть лише за наявності приватних інвестицій у галузь.
Аби інвестори змогли вкладати гроші в будівництво приватних ММР в Україні, необхідно змінювати законодавство. Процес зрушив з місця 29 жовтня 2025 року, коли Комітет з питань енергетики та житлово-комунальних послуг схвалив законопроєкт, який пропонує визначити поняття «малий модульний реактор» із пасивними системами безпеки та відкрити шлях приватним інвесторам: надати їм право володіти паливом і будувати власні установки. Також мають спростити дозвільні процедури й дозволити перепрофілювання ТЕС і ТЕЦ під майданчики для малих модульних реакторів. 23 квітня 2026 року проєкт закону прийняли за основу.
Чи є Україна майбутнім хабом для «зеленого» водню та біометану для ЄС
Поки українська енергетика шукає баланс між відновленням пошкодженої інфраструктури та розвитком нових технологій, дедалі більше уваги привертає сектор біоенергетики. Біометан і водень розглядають не лише як інструменти декарбонізації, а й як експортні товари, здатні інтегрувати Україну в нову енергетичну архітектуру Європи.
Станом на сьогодні біометан уже фізично та комерційно транспортується газотранспортною системою України для закачування та зберігання в підземних газосховищах і подальшого транспортування до ЄС.
«Зараз держава підтримує розвиток біоенергетики та агросектору, однак на практиці такі інструменти часто доступні лише для великих гравців. Для малого та середнього бізнесу бракує зрозумілої бізнес-моделі: як саме запускати такі проєкти, де брати фінансування, як підключатися до ринку і за яких умов це буде економічно життєздатно»
Біометанові заводи, які працюють в Україні, березень 2026
№
Компанія
Місце розташування
Потужність, млн м³/рік
Приєднання
Сертифікація
Старт, рік
1
ТОВ «Галс Агро»
Чернігівська обл.
3,0
ГРМ
ISCC EU
2023
2
Група компаній VITAGRO
Хмельницька обл.
3,0
ГРМ
ISCC EU
2024
3
МНП
Дніпропетровська обл.
11,0
ГРМ
ISCC EU
2025
4
МНП
Вінницька обл.
24,0
Bio LNG
ISCC EU
2025
5
ТОВ «ЮМ ЛІКВІД ГАЗ»
Вінницька обл.
11,0
Bio LNG
ISCC EU
2025
6
ТОВ «Теофіпольська енергет. компанія»
Хмельницька обл.
56,0
Дані: громадської спілки «Біоенергетична асоціація України»
«Зараз імпорт природного газу в Україну складає 1–5 млрд м3/рік залежно від року й температури взимку. Біометану в Україні можно виробляти до 21,8 млрд м3/рік. Тобто суттєво більше, ніж імпортуємо природного газу. Але біометан удвічі-втричі дорожчий за природний газ і зараз в Україні по такій ціні його ніхто не готовий купувати. Щоб створити попит на біометан в Україні, потрібно запускати фінансові механізми для стимулювання декарбонізації. Зокрема і внутрішню систему торгівлі правами на викиди парникових газів, подібну до EU ETS в ЄС»
Однак розвиток сектору й надалі визначають два ключові виклики. Перший стосується стимулів. Як і інші відновлювані джерела енергії на початкових етапах, біометан потребує сприятливих ринкових механізмів і політичних рамок, щоб конкурувати з викопним паливом і нарощувати виробництво.
Другий виклик стосується прийняття та інтеграції відновлюваних газів, вироблених за межами ЄС, на європейський ринок. Для безперебійної транскордонної торгівлі необхідно узгодити нормативно-правову базу та інтегрувати ринки з однаковими правилами.
«З українського боку є все необхідне. Зараз питання з боку Європи. Україна не є членом ЄС, тому внутрішні європейські правила на нас не поширюються, а для інших країн не прописані. Через це за український біометан платять менше, ніж за європейський. Якщо в Європі він коштує від 900 до 1200 євро за тисячу кубів залежно від сировини, за український платять від 800 до 1000 євро»
Для цього потрібні повноцінне функціонування реєстру біометану, синхронізація з Union Database і міжнародне визнання українських гарантій походження.
Оптимізація енерговитрат і зниження вуглецевого сліду для бізнесу
що тут відбувається
Декарбонізація поступово стає не лише екологічним, а й економічним питанням для українського бізнесу. Із запуском механізму вуглецевого коригування імпорту (CBAM) компанії, які експортують продукцію на європейський ринок, дедалі більше стикаються з необхідністю вимірювати власний вуглецевий слід і впроваджувати низьковуглецеві технології.
За даними GMK Center, без декарбонізації українська економіка може стикнутися з втратами експортних замовлень через невідповідність екологічним політикам вже до кінця 2030 року. Лише для гірничо-металургійного комплексу витрати можуть сягнути €1,2 млрд у 2026–2030 роках, тоді як втрати експорту металопродукції у 2030 році оцінюють на рівні до $1,4 млрд. Загальний негативний вплив на ВВП України може становити майже $5 млрд.
На думку Ксенії Оринчак, засновниці Національної асоціації добувної промисловості України, основна прогалина — це неможливість повноцінно верифікувати викиди через воєнні ризики. Оскільки європейські аудитори відмовляються відряджати спеціалістів на українські заводи, підприємства автоматично переводять на європейські «стандартні значення». Це пастка, яка знищує українську конкурентоспроможність.
«Якщо експортер не верифікує викидів і працює за стандартними значеннями, обсяги його експорту можуть обвалитися на 41%. Ці штрафні ставки штучно зростають на 10% у 2026 році та на 20% у 2027 році. Найкраще цей абсурд ілюструє кейс компанії Interpipe. Для їхніх безшовних труб Єврокомісія встановила “стандарт” у 2,6 тонни CO2 на тонну сталі, спираючись на застарілу доменну технологію. Хоча компанія використовує сучасні електросталеплавильні печі, де викиди становлять лише близько 110 кг CO2 на тонну. Ситуація настільки вийшла з-під контролю, що Європейська комісія визнала помилку в розрахунках впливу CBAM на Україну»
Які інструменти допоможуть бізнесу знижувати енерговитрати та вуглецевий слід
«Найшвидший інструмент оптимізації Scope 2 — це купівля гарантій походження зеленої електроенергії», — каже Ксенія Оринчак. За її словами, цей ринок уже працює: за 2025 рік НКРЕКП видала 14,9 млн таких гарантій, а до реєстру внесли 1510 установок ВДЕ.
Другий напрямок — це енергонезалежність і системи накопичення (Energy Storage). Тут є прогрес: якщо у 2023 році в Україні не було жодного мегавата таких промислових установок, у 2024-му — лише 2 МВт, станом на 2026 рік бізнес підключив 600 МВт потужностей.
«Компанії також намагаються укладати корпоративні PPA-контракти, але без масштабного кредитування екомодернізація залишається складною. Робити це треба швидко, адже, за прогнозами аналітиків, ціна на викиди вуглецю в європейській системі ETS може сягнути 126 євро за тонну до 2030 року (станом на червень 2026 ціна становить 81 євро)»
Що зробити бізнесу, аби не втратити європейський ринок
01
Порахувати Scope 1, 2 та 3, залучаючи грантові програми для оплати консультантів.
Олександр Баськов, менеджер із напряму сталого розвитку та ESG в KPMG в Україні додає, що в країні запроваджена процедура МЗВ.
«Проте підходи МЗВ та СВАМ неідентичні», — каже Баськов. Найпоширеніші помилки, які допускають компанії під час підготовки звітності для CBAM, — не рахувати Scope 1 і 2 і вважати, що МЗВ достатньо.
02
Знайти сертифікованого в ЄС аудитора, щоб не платити штрафні 590 євро за тонну через «стандартні значення».
03
Реєструватися та щомісяця викуповувати сертифікати походження електроенергії
Де їх купувати
В Україні існує два канали купівлі-продажу гарантій походження електричної енергії, розповідає Марія Прохорчук, заступниця директора з питань ринку електричної енергії ГК «Еко-Оптіма».
01
Біржовий — торги на Українській енергетичній біржі та платформі Оператора ринку. Це прозорий аукціонний механізм із фіксацією ринкової ціни, однак ліквідність є обмеженою — обсяги торгів нерівномірні, а насиченість ринку залежить від кількості зареєстрованих виробників ВДЕ.
02
Позабіржовий — прямі двосторонні договори між виробником і покупцем. Цей формат дозволяє узгодити обсяг, ціну, строки постачання та специфікацію об’єкта генерації, що важливо для покупців, яким потрібна конкретна технологія або локація виробництва.
Марія Прохорчук каже, що, за даними торгів на біржі та укладених прямих договорів, ціновий діапазон у 2026 році становить 7–15 грн за 1 МВт·год (1 гарантія = 1 МВт·год).

Як гарантії походження допоможуть українським експортерам у підготовці до CBAM і ESG-звітності
Гарантія походження — це той інструмент, який підтверджує, що підприємство спожило електроенергію з відновлюваних джерел.
«Гарантії походження не є “заліком” у CBAM-розрахунку в тому ж сенсі, що вуглецевий кредит. Методологія CBAM щодо врахування ВДЕ-електроенергії все ще уточнюється на рівні імплементаційних актів ЄС. Проте наявність гарантій є важливою складовою підготовки до звітності — і це підтверджують вимоги реєстраторів та аудиторів у ESG-звітах»
За словами експеркти, для енергетичного сектору це відкриває додаткове джерело монетизації скорочень викидів і разом із гарантіями походження формує повноцінний зелений портфель підприємства.
На її думку, є кілька основних чинників, які визначатимуть розвиток у найближчі два-три роки:
01
інтеграція з AIB дозволить українським гарантіям походження отримати транскордонне визнання в ЄС і підвищить попит на співпрацю з європейськими покупцями;
02
поширення CBAM, бо у 2026 році механізм переходить від звітного до платіжного режиму, тож це створить фінансовий стимул для українських експортерів системно підтверджувати зелене споживання;
03
розвиток ВДЕ-генерації, бо зростання встановленої потужності сонячних і вітрових станцій розширює пропозицію гарантій походження і стимулює попит з боку корпоративних покупців через PPA-угоди із «зеленою» складовою;
04
корпоративна ESG-звітність. CSRD, яка поступово поширюється і на нерезидентів, що працюють на ринку ЄС, зробить підтвердження Scope 2 викидів обов’язковим для більшого кола компаній.

Трансформація української енергетики та стратегія для інвесторів
До початку повномасштабного вторгнення сектор відновлюваної енергетики в Україні розвивався переважно навколо «зеленого» тарифу — завдяки прив’язці до євро та високим фіксованим ставкам механізм дозволив інвестувати у власні сонячні електростанції.
Водночас промисловий сектор не бачив економічного сенсу у власній генерації: підприємства купували дешеву мережеву електроенергію, а сонячні панелі коштували занадто дорого.
Після 2022 року ситуація змінилася під впливом двох факторів:
01
Глобальне здешевлення технологій: на ринку Китаю відбувся бум, що призвів до зниження вартості сонячних панелей.
02
Зростання тарифів в Україні: за останні чотири роки вартість електроенергії для підприємств зросла майже на +150%–230%; окремі періоди на ринку «на добу наперед» — на 450%.
До того ж до війни строк окупності промислової СЕС становив близько п’ять-сім років (залежно від навантаження), зараз — до двох років. Додатковим чинником стала втрата великих обсягів генерації через окупацію територій, де розташовувалися сонячні об’єкти.
Бум на ринку установок зберігання електроенергії
На початку повномасштабної війни бізнес і приватні споживачі вже замислювалися про установки зберігання електроенергії, але це було дорого: до війни 1 МВт ємності коштував близько 600 тис. євро. На сьогодні установки зберігання електроенергії подешевшали в 2,5–3 рази.
Для України накопичувачі стали життєво необхідними через втрату базової цілодобової генерації (теплових, гідро- та атомних електростанцій). Водночас будівництво сонячних і вітрових станцій без накопичувачів розбалансовує систему. Оскільки сонце генерує енергію лише у світлу пору доби, виникла ситуація т.зв. «двогарбових верблюдів» — коли в години профіциту електроенергія коштує дуже дешево, а в години дефіциту — надзвичайно дорого.
Динаміка впровадження УЗЕ в Україні (за даними «Укренерго» та галузевої аналітики):Після 2022 року ситуація змінилася під впливом двох факторів:
2023 рік: Ринок УЗЕ практично був відсутній.
2024 рік: Побудовано близько 2 МВт потужностей.
2026 рік: Введено вже близько 600 МВт установок зберігання.III кв.
2026: Видано технічних умов на 1,6 ГВт потужностей для реалізації проєктів УЗЕ.
За даними звіту European Battery Market Outlook 2026−2030, Україна входить до п’ятірки (на 4-му місці) найбільших ринків систем накопичення енергії.
Причини здешевлення та еволюція технологій
Здешевлення обладнання — це глобальний тренд. З появою високого попиту на ринок вийшла величезна кількість нових виробників (що продемонструвала, зокрема, профільна виставка в Мюнхені), і ця масовість знизила ціну.
Для України накопичувачі стали життєво необхідними через втрату базової цілодобової генерації (теплових, гідро- та атомних електростанцій). Водночас будівництво сонячних і вітрових станцій без накопичувачів розбалансовує систему. Оскільки сонце генерує енергію лише у світлу пору доби, виникла ситуація т.зв. «двогарбових верблюдів» — коли в години профіциту електроенергія коштує дуже дешево, а в години дефіциту — надзвичайно дорого.
Також відбулася технологічна еволюція УЗЕ:
2024 рік: Застосовувалося переважно повітряне охолодження — такі системи мали меншу ємність і високе власне споживання електроенергії.
Наступний етап: Впровадження водяного охолодження, що підвищило ефективність і строк служби батарей.
Поточний стан: Застосовуються гібридні системи, які дозволяють за рахунок ефективного охолодження розмістити максимальну кількість комірок у єдиному контейнері.
Еволюція ємності: Якщо спочатку заїжджали 20-футові контейнери на 1 МВт, потім на 2 МВт, 4 МВт та 5 МВт, то зараз масово поставляють контейнери 6+ МВт·год. Це додатково знижує вартість обладнання в перерахунку на кіловат-годину.
Економічна модель: окремі батарейки проти гібридів
У професійному середовищі є вислів: «Сонцю зараз батарейка потрібна обов’язково, а батарейці сонце не обов’язково». Великий бізнес наразі бачить найбільшу вигоду саме в будівництві окремих систем зберігання — standalone-батарейок.
Будівництво сонячної станції разом із батарейкою потребує значно вищих початкових капітальних витрат і показує нижчу окупність/дохідність, оскільки поточні денні ціни на електроенергію перебувають на низьких позначках.
Крім того, очікується, що з травня 2027 року будуть скасовані прайскепи (граничні обмеження цін). Після цього в Україні, як і в Європі, з’являться дні з від’ємною ціною на електроенергію. У такі моменти сонячні станції будуть вимикатися, тоді як окрема установка зберігання працюватиме в плюс, заряджаючись за від’ємною або мінімальною ціною та розряджаючись у піки.
Реалії децентралізації та геолокація об’єктів
Сьогодні багато говорять про децентралізацію енергосистеми, але необхідно зважати на реальний стан справ:
01
Фактор воєнних ризиків: Великі об’єкти будуються за приватні чи кредитні кошти бізнесу. Прагнучи зберегти своє обладнання під час війни, бізнес будує переважно на Заході Україні.
02
Вартість захисту: Щоб побудувати об’єкт у центральній частині України або ближче до Дніпра, потрібно або бути відчайдухом, або будувати капітальні захисні споруди. Укріплення другого рівня захисту коштує приблизно стільки ж, скільки сама установка зберігання електроенергії. Доки держава не надасть дотації чи підтримки для будівництва, бізнес самостійно туди не піде.
03
Дисбаланс системи: По факту реальної децентралізації поки немає: на Заході країни є профіцит потужностей, а в Києві — відключення. Це зумовлено пошкодженнями магістральних ліній (неможливістю передавати великі обсяги між областями) та застарілістю мереж ще з радянських часів.
Підхід Ecotech Invest до розміщення об’єктів
На відміну від великих гравців (наприклад, ДТЕК, який будує масштабні об’єкти на 200–400 МВт·год поруч зі своїми ТЕС), Ecotech Invest реалізує власну модель розподіленої генерації.
Компанія створює об’єкти потужністю 10–15 МВт. Це виходить дорожче в реалізації, але об’єкти не групуються в одному місці, а розсереджуються по різних громадах і населених пунктах (навіть у межах однієї області), що робить їх неефективною ціллю для атак.
Профіль інвесторів і поріг входу
Хто інвестує сьогодні?
01
Роздрібний інвестор: Для нього головними є три ризики:
Воєнний ризик (пряме влучання);
Законодавчий/регуляторний ризик (побоювання, що держава змінить закони чи скасує правила);
Ризик довіри (побоювання бути ошуканим).
02
Великий інвестор: Його цікавить підсумковий відсоток дохідності на капітал, строки реалізації та детальна геолокація (окремо розташовані ділянки в невеликих селищах; під Києвом чи навколо будувати не будуть).
03
Походження капіталу: Наразі на ринку працюють українські інвестори — бізнес або топменеджери з вільним капіталом. Західний інвестор через високий воєнний ризик наразі заходить винятково через великі консорціуми або брокерські фонди на мільйонні бюджети.
Економічний поріг входу
Будівництво поодинокої малої батарейки на 500 кВт чи 1 МВт є економічно недоцільним через високі постійні витрати на купівлю/оренду землі та отримання технічних умов.
Оптимальний розмір проєкту, на думку Ecotech Invest, становить від 4–5 МВт·год, а краще 10–15 МВт·год. Вартість таких проєктів стартує від $2,5 млн. Інвестори з меншим бюджетом (наприклад, $1 млн або від $25 000) можуть входити в об’єкти через модель колективного/роздрібного інвестування.
Проблеми ринку: технологічні умови, бюрократія та корупція
Інвестори стикаються з таким:
01
Вартість підключення: Отримання технічних умов земельних ділянок може коштувати як 10 млн грн, так і 50 млн грн — усе залежить, де дозволять побудувати «розетку».
02
Перешкоджання: Існує ймовірність неофіційного здорожчання отримання підключення від оператора системи розподілу, про що говорять на профільних заходах.
03
Затримки приєднання готових об’єктів: Попри заяви держави про спрощення умов приєднання, на практиці технічні умови реалізовують довше від заявленого. Одним із викликів є те, що ОСР не завжди зацікавлений в оперативній реалізації технічних умов, які потребують капітальних витрат, посилаючись на брак персоналу, відсутність фінансування, складні тендерні процедури закупівлі через «Прозоро» та черги на обладнання.
Яке рішення пропонує Ecotech Invest
Ecotech Invest повністю бере ці проблеми та ризики на себе, пропонуючи інвесторам формат пасивної участі. Інвестор вкладає кошти (від $25 000) у проєкт із готовою землею, технічними умовами та розрахованою бізнес-моделлю, позбавляючись бюрократичного та операційного головного болю.
Спираючись на 15-річний досвід групи Ecotech Ukraine, Ecotech Invest першими розпочали діяльність одразу, як запустився вільний ринок електроенергії в Україні.
Практичний досвід бізнесу та партнерів
Бізнес, включаючи ритейл та мережі АЗК (ОККО, WOG, KLO, «Артеріум»), активно будує власні СЕС і системи накопичення енергії для оптимізації собівартості, яка безпосередньо залежить від тарифів.
Як зазначають у компанії ОККО, економічний зиск від встановлення сонячних станцій на об’єктах перевищує потенційні воєнні ризики — бізнес усвідомлює загрози влучань, проте розбудовує генерацію надалі свідомо. Стійкість цього тренду підтверджує і кейс компанії UTEM SOLAR у Києві, де унікальну вертикальну СЕС пошкодила ракета через два місяці після введення в експлуатацію, однак власники заявили про відбудову.
За липень-серпень 2026 року дохід кооперативу склав понад 16 млн грн, а інвесторський прибуток — 37,97%.
Що варто зробити інвесторам
Ecotech Invest виділяє три ключові поради:
01
Не заощаджувати на обладнанні: У Китаї з’явилася маса ноунейм-виробників. Дешеве обладнання через 2 роки може втратити свою ефективність через деградацію або взагалі не запуститися. Бізнес-модель повинна розраховуватися щонайменше на 10 років із гарантією, сервісом і підтримкою.
02
Обирати професійного підрядника: На тлі хайпу з’явилося багато недосвідчених інсталяторів, які обіцяють збудувати УЗЕ дешево. В Україні є багато проєктів, які досі не введені в експлуатацію саме через помилки підрядників.
03
Обирати досвідченого трейдера та оператора: Інвестор не може самостійно виходити на ринок та ефективно управляти батарейкою.
«Кожен має займатися своєю справою: інвестор — інвестує, підрядник — будує, керівна компанія з оператором УЗЕ — керує та заробляє».
Головна перевага Ecotech Invest полягає у створенні замкненої екосистеми в межах єдиної групи компаній:
власний трейдер (забезпечує 100% ефективності роботи на ринку);власний інсталятор (гарантує якість і строки будівництва);власний імпорт (контроль прямих постачань обладнання).
01
власний трейдер (забезпечує 100% ефективності роботи на ринку);
02
власний інсталятор (гарантує якість і строки будівництва);
03
власний імпорт (контроль прямих постачань обладнання).
«Ecotech Invest не залежить від сторонніх аутсорсерів, на яких неможливо вплинути. Компанія бере на себе повну та єдину відповідальність перед інвестором за дотримання строків, кошторисів і заявленої дохідності проєктів».
Що має зробити держава
01
Створити стимули для будівництва в дефіцитних регіонах: Щоб спонукати бізнес будувати генерацію та УЗЕ в центральній частині України (Київ, Дніпро), де спостерігається найбільший дефіцит, держава має надати пільги, дотації чи адресну підтримку.
02
Спростити бюрократичні моменти: «Наприклад, компанія SpaceX будує 16-кілометровий газопровід до стартового майданчика за 6 місяців завдяки мінімуму бюрократії. В Україні ж за 6 місяців часто не вдається навіть пройти початкові погодження».

EnergyTech: огляд ринку українських стартапів
Якщо ще кілька років тому український EnergyTech асоціювався переважно із сонячною та вітровою генерацією, то після початку повномасштабної війни фокус змістився на технології стійкості енергосистеми. Масовані атаки на енергетичну інфраструктуру створили попит на системи накопичення енергії (BESS), рішення для управління споживанням, smart grid та програмне забезпечення для балансування мереж. Це відкрило нові можливості для українських технологічних компаній, які почали розробляти продукти не лише для внутрішнього ринку, а й для міжнародних замовників.
Огляд ринку українських стартапів
Назва компанії
Ніша
Продукт
Попит за кордоном
R. flo.
Battery Energy Storage Systems
Системи накопичення та довготривалого збереження енергії промислового масштабу
GO TO-U
Smart Grid
Програмне забезпечення для зарядження електромобілів
Продає послуги в 67 країнах світу, зокрема в Європі, Азії та на Близькому Сході
EcoFactor
Smart Energy
Зарядки для електромобілів
Працює в Чехії, Австрії, Болгарії, Молдові, Польщі
TOKA
EV Infrastructure
Публічно-доступні зарядні станції для електромобілів в Україні
Планує вихід на ринок Польщі та Румунії
Carbominer
EnergyTech
Технологія вилучення CO₂ для промисловості
Проєкт залучив гранти від ЄС (€1,5 млн від EIC Accelerator) і ЄБРР для виходу на ринок Європи
SorbiForce
Battery Energy Storage Systems
Неметалічна екологічна батарея
Компанія має українське коріння, але юридично зареєстрована в штаті Делавер (США) та базується в Аризоні
UGV Chargers
EV Infrastructure
Виробник зарядних станцій для електромобілів
Виробництво налагоджено в Туреччині, Словаччині та Чехії. Планується сертифікація та виробництво в Канаді
Yunasko
Battery Energy Storage Systems
Розробник і ліцензіат технології для накопичувачів електричної енергії
З 2015 року компанія підписала ліцензійну угоду з китайською компанією Power Tech на передачу технологій виробництва, що дозволило іноземним виробникам випускати акумулятори за українськими розробками
MaxAh
Energy Storage
Переробка акумуляторів для сталого майбутнього
Наразі працює лише в Україні
TechNovator
Smart Energy
Технологія бездротової зарядки, заснована на принципах квантування енергії
Немає даних
SolarGaps
Smart Energy
Розумні жалюзі з сонячними батареями
Немає даних
Novel Metals and Compounds
EnergyTech
Розробка стійких рішень з видобутку металів, мінералів і критично важливої сировини з нетрадиційних розробок
Наразі працює лише в Україні
Solar Plex
Smart Energy
Гібридизація сонячних панелей
Націлені вийти на європейські та американські ринки
Prana Platinum
Smart Energy
Розробник енергоефективних систем вентиляції з рекуперацією
Придбати продукцію можна в Італії, Румунії, Польщі, Словенії, Словаччині, Німеччині, Литві, Ірландії, Великій Британії, Франції, Іспанії
Sirocco Energy
Smart Energy
Вітрові турбіни
Компанія оперує на ринку США та України
Solar Optic
Smart Energy
Гібридна система сонячного світла, яка використовує передову оптику та механізм відстеження сонця
Працює на ринку Німеччини
Hajster
Smart Energy
Повітряні теплові насоси
Зареєстрували торгову марку в усіх країнах Євросоюзу
Pulsar Limited
Battery Energy Storage Systems
Літієві акумулятори
Наразі працює лише в Україні
D2.GreenHouse
Smart Energy
Організовує виробництво багатофункціонального електронного пристрою для автоматичного управління теплицями
Наразі працює лише в Україні
Metaenga
EnergyTech
Імерсивна тренінгова платформа для підготовки та перепідготовки кадрів в енергетичному секторі із застосуванням VR-технологій та аналітики на основі штучного інтелекту
Працює на ринку США
GreenTec
Smart Energy
Проєктування та виготовлення модульних енергоефективних будинків
Наразі працює лише в Україні
OxiTrade
Smart Energy
Палетні пальники
Продукцію можна придбати в таких країнах, як: Італія, Казахстан, Нідерланди, Литва, Латвія, Словаччина, Румунія, Угорщина, Польща, Молдова, Греція, Індія, Німеччина
DiM Energy
Battery Energy Storage Systems
Постачає та впроваджує сучасні системи зберігання енергії ESS/BESS, CEC
Наразі працюють лише в Україні
KNESS
Smart Grid
Генпідрядна компанія з проєктування та будівництва об'єктів відновлюваної енергетики та розподільних мереж
Має представництво в Польщі
Geodesic.Life
Smart Energy
Енергоефективні купольні будинки
Наразі працює лише в Україні
Meredot
EV Infrastructure
Невидима зарядка для е-транспорту
Співпрацює з американською мережею гіпермаркетів Walmart і виробником електричних візків
Advansys
Smart Energy
Енергетичні моделі об'єктів, які допомагають прогнозувати енергоспоживання та планувати заходи з підвищення енергоефективності та сталості об'єкту
Наразі працює лише в Україні
Burevii
Battery Energy Storage Systems
Системи збереження електроенергії призначені для використання в умовах бойових дій
Співпрацює з американською мережею гіпермаркетів Walmart і виробником електричних візків
BESS Україна
Battery Energy Storage Systems
Промислові системи накопичення енергії BESS/УЗЕ
Наразі працює лише в Україні
Unisolar
Green Energy Storage Systems
Промислові сонячні електростанції, системи накопичення енергії BESS
Працює в Молдові, Румунії та Литві
Список може бути неповним.
Роман Зінченко, співзасновник і голова правління ГО Greencubator, каже, що в українському EnergyTech найдинамічніше розвивається напрямок систем накопичення енергії (Energy Storage), бо це необхідна складова для бізнесу, які будують власну генерацію. Окрім цього, активність демонструє сфера управління споживанням (demand-side management).
Натомість Smart Grid (розумні мережі) розвиваються недостатньо активно через низку перешкод:
01
відсутність інфраструктури у споживачів: для повноцінних смартгрідів потрібно масово замінювати звичайні лічильники на «розумні» та включати побутових споживачів у балансуючі групи, що зараз відбувається переважно лише на рівні великих операторів систем.
02
тарифне питання: існує проблема «застарілих тарифів», які не відповідають потребам розумних мереж (наприклад, старі тарифи передбачають рух енергії від станції до споживача, тоді як підхід Smart Grid підтримує децентралізовану генерацію, коли домогосподарства можуть як споживати, так і віддавати надлишки в мережу).
03
орієнтація на великих гравців: наявні агрегатори воліють працювати з великими комерційними гравцями, а не з масовим приватним сектором.
Окремим напрямом EnergyTech є програмне забезпечення для Virtual Power Plants (VPP) — платформ, які дозволяють об’єднувати розподілені джерела генерації, накопичення та споживання електроенергії в єдину керовану систему. В Україні цей сегмент поки на ранній стадії розвитку. Експерт вважає, що його стримує недостатнє поширення розумних лічильників, регуляторні бар’єри та обмежена участь побутових споживачів у балансуванні енергосистеми.
Станом на травень 2026 року в Україні вже видано дев’ять ліцензій на провадження діяльності з агрегації.
Біометанові заводи, які працюють в Україні, березень 2026
№
Повна назва підприємства
Локація реєстрації
Дохід за 2025 рік
1
ТОВАРИСТВО З ОБМЕЖЕНОЮ ВІДПОВІДАЛЬНІСТЮ «АК ТРЕЙД ГРУП»
м. Київ
3 019 440 грн
2
ТОВАРИСТВО З ОБМЕЖЕНОЮ ВІДПОВІДАЛЬНІСТЮ «ЕКУ ПАВЕР»
м. Київ
270 683 грн
3
ТОВАРИСТВО З ОБМЕЖЕНОЮ ВІДПОВІДАЛЬНІСТЮ «УКРАЇНСЬКА ЕНЕРГО АГРЕГАЦІЯ»
м. Київ
Дані відсутні
4
ТОВАРИСТВО З ОБМЕЖЕНОЮ ВІДПОВІДАЛЬНІСТЮ «ГЕЛІОС АГРЕГАТОР»
м. Київ
Дані відсутні
5
ТОВАРИСТВО З ОБМЕЖЕНОЮ ВІДПОВІДАЛЬНІСТЮ «ПІВДЕНЬ ОЕНЖІ»
Рівненська область
Дані відсутні
6
ТОВАРИСТВО З ОБМЕЖЕНОЮ ВІДПОВІДАЛЬНІСТЮ «ЯСНО ЕНЕРГОЕФЕКТИВНІСТЬ»
м. Київ
708 878 грн
7
ТОВАРИСТВО З ОБМЕЖЕНОЮ ВІДПОВІДАЛЬНІСТЮ «НРДЖИ»
м. Київ
Дані відсутні
8
ТОВАРИСТВО З ОБМЕЖЕНОЮ ВІДПОВІДАЛЬНІСТЮ «ГС-ТРЕЙДИНГ»
Харківська область
8 104 489 грн
9
ТОВАРИСТВО З ОБМЕЖЕНОЮ ВІДПОВІДАЛЬНІСТЮ «УКРАЇНСЬКА БАЛАНСУЮЧА ГРУПА»
м. Київ
Дані відсутні
Дані: НКРЕКП, YouControl

Аналіз ринку праці та дефіцит інженерних кадрів
Як це впливає на обслуговування мереж
Цей розділ команда AIN присвячує всім українським енергетикам, інженерам, диспетчерам, робітникам ремонтних бригад та іншим фахівцям енергетичної сфери, які загинули на робочих місцях під час обстрілів і в бою.
Майже через пʼять років після початку повномасштабної війни головним викликом для енергетики залишається не лише відновлення пошкодженої інфраструктури, а й дефіцит людей. Мобілізація, виїзд фахівців за кордон та старіння кадрів посилили проблему, яка існувала ще до 2022 року: нестача вузькопрофільних спеціалістів — від релейників і диспетчерів до інженерів систем накопичення енергії. На цьому тлі енергетичні компанії дедалі активніше конкурують за кадри не лише між собою, а й з ІТ-сектором, оборонною промисловістю та міжнародними роботодавцями.
Наскільки критичний дефіцит інженерів у 2026-му
У EUEA говорять, що дефіцит кадрів критичний і визнаний на рівні галузевих асоціацій. За оцінкою заступника директора Асоціації енергетичних і природних ресурсів України, тільки по державних компаніях паливно-енергетичного комплексу бракує щонайменше 4000 фахівців.
Євген Корф, CEO міжнародного інженерно-промислового консорціуму Energo-Plus, каже, що це вже питання темпів відновлення енергетики та довгострокової стійкості країни.
«Державі потрібно зробити ставку на інженерну та технічну освіту як на один із ключових інструментів відновлення. Наприклад, Сінгапур — там освіта, бізнес і держава працюють як єдина система: навчальні програми адаптуються до потреб економіки, а роботодавці беруть участь у підготовці спеціалістів. Тому інвестиції в інженерну освіту — це інвестиції у спроможність країни відбудовуватися та розвиватися»
Єгор Стадний, віцепрезидент з освіти KSE University, погоджується, що українська технічна освіта перебуває в стані структурної кризи. Поки бізнес кричить про дефіцит кадрів, черги абітурієнтів шикуються не на інженерні спеціальності, а на напрями, де «немає математики».
Корінь проблеми, на його думку, у середній школі. У дітей формується те, що в науці називають math anxiety, — страх перед математикою, який є наслідком травматичного навчання. «Методики викладання відірвані від реальних кейсів, а інфраструктура для природничих наук не оновлювалась десятиліттями, — додає Стадний. — А без можливості побачити науку на власні очі, вона перетворюється на абстрактну теорію, яку діти намагаються оминути».
Повномасштабне вторгнення поглибило кризу. Через повітряні тривоги та проблеми з опаленням українські школярі втрачають до чверті навчального часу. Замість дев’яти місяців навчаються шість.
«Поки Харків і Запоріжжя будують підземні школи, у Києві досі немає жодного укриття, повноцінно облаштованого під навчальні цілі. Без “заривання в землю” та створення безпечних STEM-кабінетів у сховищах ми, як країна, не зможемо підготувати нове покоління інженерів»
Водночас енергетиці складно конкурувати за таланти з IT чи Defense Tech. Там вищі рівні компенсації та швидші перегляди зарплат; більше гнучкості і можливостей для розвитку.
Кількість вакансій у категорії «Енергетика» на Lobby X\Work.ua/Robota.ua (2021 vs 2026); медіана зарплати в енергетиці, IT та Defense Tech
Показник / сектор
2021
2026
Примітка
Вакансії на ринку (Work.ua / Robota.ua)
Усього вакансій (загальний ринок)
117 000
106 500
Ймовірний спад через мобілізацію
Категорія «Енергетика» (Work.ua + Robota.ua)
800
2 400
Відновлення, ВДЕ, BESS
Середні зарплати (грн/міс, Work.ua, квітень 2026)
Енергетика — держ. сектор «Укренерго», обленерго, НАЕК «Енергоатом»
9 000
22 000 – 37 000
НАЕК: +26,5% фонд 2025
Енергетика — приватний ВДЕ, електрики, монтаж
10 000
27 000
Work.ua, кін. 2025
ІТ-спеціаліст (загальний) — підтримка, аналітика, QA
25 000
27 500
Work.ua, квіт. 2026
ІТ-розробник
35 000
40 000
Work.ua, квіт. 2026
Defense Tech (середнє)
—
39 000 – 60 000
Work.ua
Середня зарплата по країні — всі вакансії, Держстат
12 500
28 885
Порівняння зарплат до середньої по ринку (2026)
Енергетика держ.
22 000 грн
Енергетика приватна
27 000 грн
ІТ-спеціаліст
27 500 грн
ІТ-розробник
40 000 грн
Defense Tech (серед.)
49 500 грн
Додатково ми порівняли оплати праці за ранжуванням в сферах IT та енергетики протягом 2025–2026 років. Модель порівняння базується на професійних паралелях, де інженери-енергетики за логікою мислення, рівнем відповідальності та складністю завдань є аналогами IT-фахівців відповідних рівнів.
Початковий рівень: Junior QA vs технік релейного захисту
Junior QA (IT). Станом на зиму 2026 року медіанна зарплата джуніорів у тестуванні становить $887. Англійська мова на цьому рівні майже не впливає на дохід, а на одну вакансію претендують сотні кандидатів.
Технік релейного захисту (Енергетика). Мінімальний оклад — $344, максимальний — $402. Вирішальним фактором у 2026 році стали державні надбавки у 20 000 грн для енергетиків, які працюють у небезпечних умовах.
Вузька спеціалізація: Middle Backend розробник vs інженер-електрик
Middle Backend (IT). Тут медіана для розробників рівня Middle — $2500. Попит на них зберігається в усіх типах компаній, проте продуктові часто платять більше за аутсорс.
Інженер-електрик (Енергетика). Це спеціаліст, відповідальний за обслуговування високовольтного обладнання підстанцій. В «Укренерго» такі позиції потребують стажу від одного року та IV групи з електробезпеки. Окрім посадового окладу ($450–$650), такі фахівці мають надбавки за стаж (до 25%), високу майстерність (до 24%) та персональні премії.
Відповідальність за інфраструктуру: Senior DevOps vs головний інженер району
Senior DevOps (IT). Це один із найбільш оплачуваних напрямів. Медіана зарплата становить $5000.
Головний інженер району електричних мереж. (Енергетика): Посада з критичним рівнем відповідальності за енергопостачання — від $1100 до $2200.
Аналіз даних: Data Engineer vs SCADA-інженер / АСУТП (Автоматизована система управління технологічним процесом).
Data Engineer (IT). Одна з найбільш трендових професій. Медіана влітку 2025 року склала $3844, що є найвищим показником за всю історію досліджень DOU для цієї ролі. Серед вимог — знання Python, SQL і хмарних технологій (AWS/Azure).
SCADA-інженер / АСУ ТП (Енергетика): Спеціаліст з автоматизованих систем керування. Робота полягає в моніторингу та контролі пристроїв релейного захисту та АСУТП у реальному часі. Оклади складають $204–$301. Робота з фізичною інфраструктурою передбачає додаткові пільги за шкідливі умови праці (до 24% окладу) та додаткові дні відпустки — оплата може зрости до $650–$1730.
Водночас сфера енергетики небезпечніша, бо фахівці працюють під прямими атаками. В ІТ ключовими ризиками є кіберзагрози та коливання валютного ринку.
Як відбувається відбудова під час війни
В Україні після масованих атак на енергосистему сформувалася багаторівнева система фізичного захисту енергооб’єктів, яка поєднує різні типи інженерних рішень залежно від рівня загрози.
Система умовно поділяється на три рівні:
I
від уламків дронів і ракет; спорудження габіонів (міцні сітчасті конструкції, які наповнюють каменем, піском або ґрунтом) і біг-бегів (м’який контейнер, який виробляють з гнучкого матеріалу, у якому можна перевозити різні сипучі вантажі, як пісок);
II
від дронів і «шахедів»; бетонні конструкції, що будуються навколо основної мережі «Укренерго»;
III
від ракет; масивні інженерні споруди з розрахунком на прямі влучання.
За даними «Укренерго», І рівень захисту коштував від 100 до 130 млн грн за об’єкт або вузол. Будівництво першої черги захисту фіналізує власне «Укренерго» на 41 об’єкті, ще на 22 об’єктах працювало Державне агентство з відновлення та розвитку інфраструктури — загальна сума відновлення на цих об’єктах становить від 6,3 до 8,19 млрд грн.
ІІ рівень у проєктах «Укренерго» сягає від 69 млн до 120 млн грн за об’єкт (трансформатор/підстанційний вузол). У проєктах Агентства відновлення ця сума варіюється в межах 200–500 млн грн за один захищений трансформатор/об’єкт. Сума Вартість ІІІ рівня захисту, за словами Дениса Шмигаля, «наближається до сотень мільярдів гривень».
Одним із питань після масштабних атак на українську енергосистему стало про витрати на захист енергооб’єктів — люди порівнювали витрати на захист з цінами за системи ППО.
«Це методологічно неправильно. “Укриття трансформатора” — це не завжди однакова річ. У різних випадках це може бути лише будівельна конструкція, а може включати електромонтаж, демонтаж і монтаж обладнання, кабельні роботи, захист суміжних елементів, складні ґрунти, безпеку будівництва, логістику, роботи під час обстрілів»
До того ж, продовжує він, батарею ППО неможливо купити як бетон чи арматуру. Це військовий ресурс, який залежить від партнерів, виробництва, навчання, запасу ракет і пріоритетів фронту.
«Водночас фізичний захист не може бути єдиною довгостроковою відповіддю. Акцент має зміщуватися із “захистити кожен великий об’єкт” на “побудувати систему, в якій втрата одного об’єкта не валить регіон або країну”. Бетон не створює нової генерації, не балансує систему і не зменшує концентрації ризику. Тому стратегічно Україна має рухатися до архітектурного захисту, тобто розподіленої генерації, накопичувачів, локальних енергетичних “островів”, гнучкого споживання, мікромереж і резервного живлення для критичної інфраструктури»
Які рішення застосовують для захисту енергетичної інфраструктури сьогодні
Наразі діє комплексний підхід, каже Сергій Кравчук, директор напряму трейдингу та постачання електроенергії KNESS.
«Це інженерний захист об’єктів — залізобетонні укриття, захисні стіни, протиосколкові бар’єри та габіонні конструкції, які дозволяють зменшити пошкодження від уламків і вибухових хвиль. Водночас такі рішення не можуть гарантувати захист від прямого влучення сучасних ракет або ударних дронів»
Окремо звертає увагу на ініціативі щодо залучення приватних компаній до протиповітряного прикриття критичної інфраструктури (йдеться про дозвіл підприємствам створювати власні групи ППО). Такий підхід, на думку експерта, може посилити захист окремих енергетичних об’єктів і частково розвантажити державну систему ППО.
Загалом найбільш ефективним залишається поєднання трьох складових:
ППО;
фізичного захисту об’єктів;
децентралізації енергосистеми.
Практичний кейс UGB
Масштабні атаки на енергетичну інфраструктуру України стали основним тригером для створення нової, більш стійкої архітектури енергосистеми та розбудови об’єктів розподіленої генерації. Прикладом того, як відбувається відбудова під час війни, є спільний проєкт ТОВ «Аксіс Енерго» та UGB («Укргазбанк») — будівництво сучасного когенераційного комплексу загальною встановленою потужністю 4 МВт, який складається з двох газопоршневих установок. Проєкт розглядають як перший крок до формування власного портфеля об’єктів розподіленої генерації та модель для подальшого масштабування аналогічних проєктів в Україні. Головною метою є виробництво та продаж електроенергії в Об’єднану енергосистему України.
Реалізували масштабний проєкт у воєнний час із залученням банківського фінансування від UGB («Укргазбанк») за підтримки міжнародних фінансових організацій. Ця модель дозволила поєднати довгостроковий кредитний ресурс із механізмами розподілу ризиків. UGB («Укргазбанк») виступив повноцінним фінансовим партнером: банк взяв на себе структурування угоди, координацію взаємодії з міжнародними фінансовими організаціями, проведення комплексної фінансової, юридичної та технічної експертизи, а також забезпечив супровід усіх етапів підготовки фінансування відповідно до міжнародних стандартів.
З технічного погляду новозбудований комплекс складається з двох газопоршневих когенераційних установок електричною потужністю по 2 МВт кожна, створених на базі високоефективного обладнання від європейських виробників — німецької компанії ZORG і чеської RSE. Це устаткування відрізняється високою паливною ефективністю, здатністю до швидкого запуску, високою маневреністю та можливістю тривалої безперервної роботи. Електричний коефіцієнт корисної дії установок сягає 44–45%, а загальний ККД у когенераційному режимі, за умови використання теплової енергії, перевищує 90%. Наразі об’єкт успішно приєднано до Об’єднаної енергосистеми України: виконано всі технічні умови, налаштовано системи захисту, обліку та автоматизації у повній відповідності до вимог Кодексів систем розподілу та передачі.
Економічний ефект від роботи комплексу є вагомим. Він здатен виробляти понад 30 ГВт-год електроенергії на рік (залежно від обраних режимів і графіків навантаження), яка постачається до Об’єднаної енергосистеми України та реалізується на конкурентному ринку електроенергії за двосторонніми договорами. Водночас проєкт створює нові робочі місця, гарантує додаткові податкові надходження та стимулює розвиток сучасної енергетичної інфраструктури.
На системному рівні введення в експлуатацію 4 МВт розподіленої генерації підвищує надійність електропостачання, збільшує резерв локальної генерації та зміцнює енергетичну безпеку регіону. Завдяки своїй високій маневреності установки здатні оперативно змінювати навантаження, чим забезпечують балансову стійкість усієї енергосистеми та мінімізують ризики виникнення дефіциту.
Важливою складовою проєкту є його екологічний (ESG) ефект. Газопоршнева когенерація сьогодні визнана однією з найефективніших технологій виробництва енергії з природного газу. Сучасне обладнання ефективно використовує паливо та забезпечує значно нижчі питомі викиди CO2 порівняно із застарілими тепловими електростанціями.
Проєкт не лише вирішує нагальні енергетичні потреби, але й сприяє формуванню нової моделі української енергетики — децентралізованої, екологічно стійкої та повністю інтегрованої в європейські стандарти.


Інвестиційний клімат: огляд надходжень і перспектива в повоєнний час
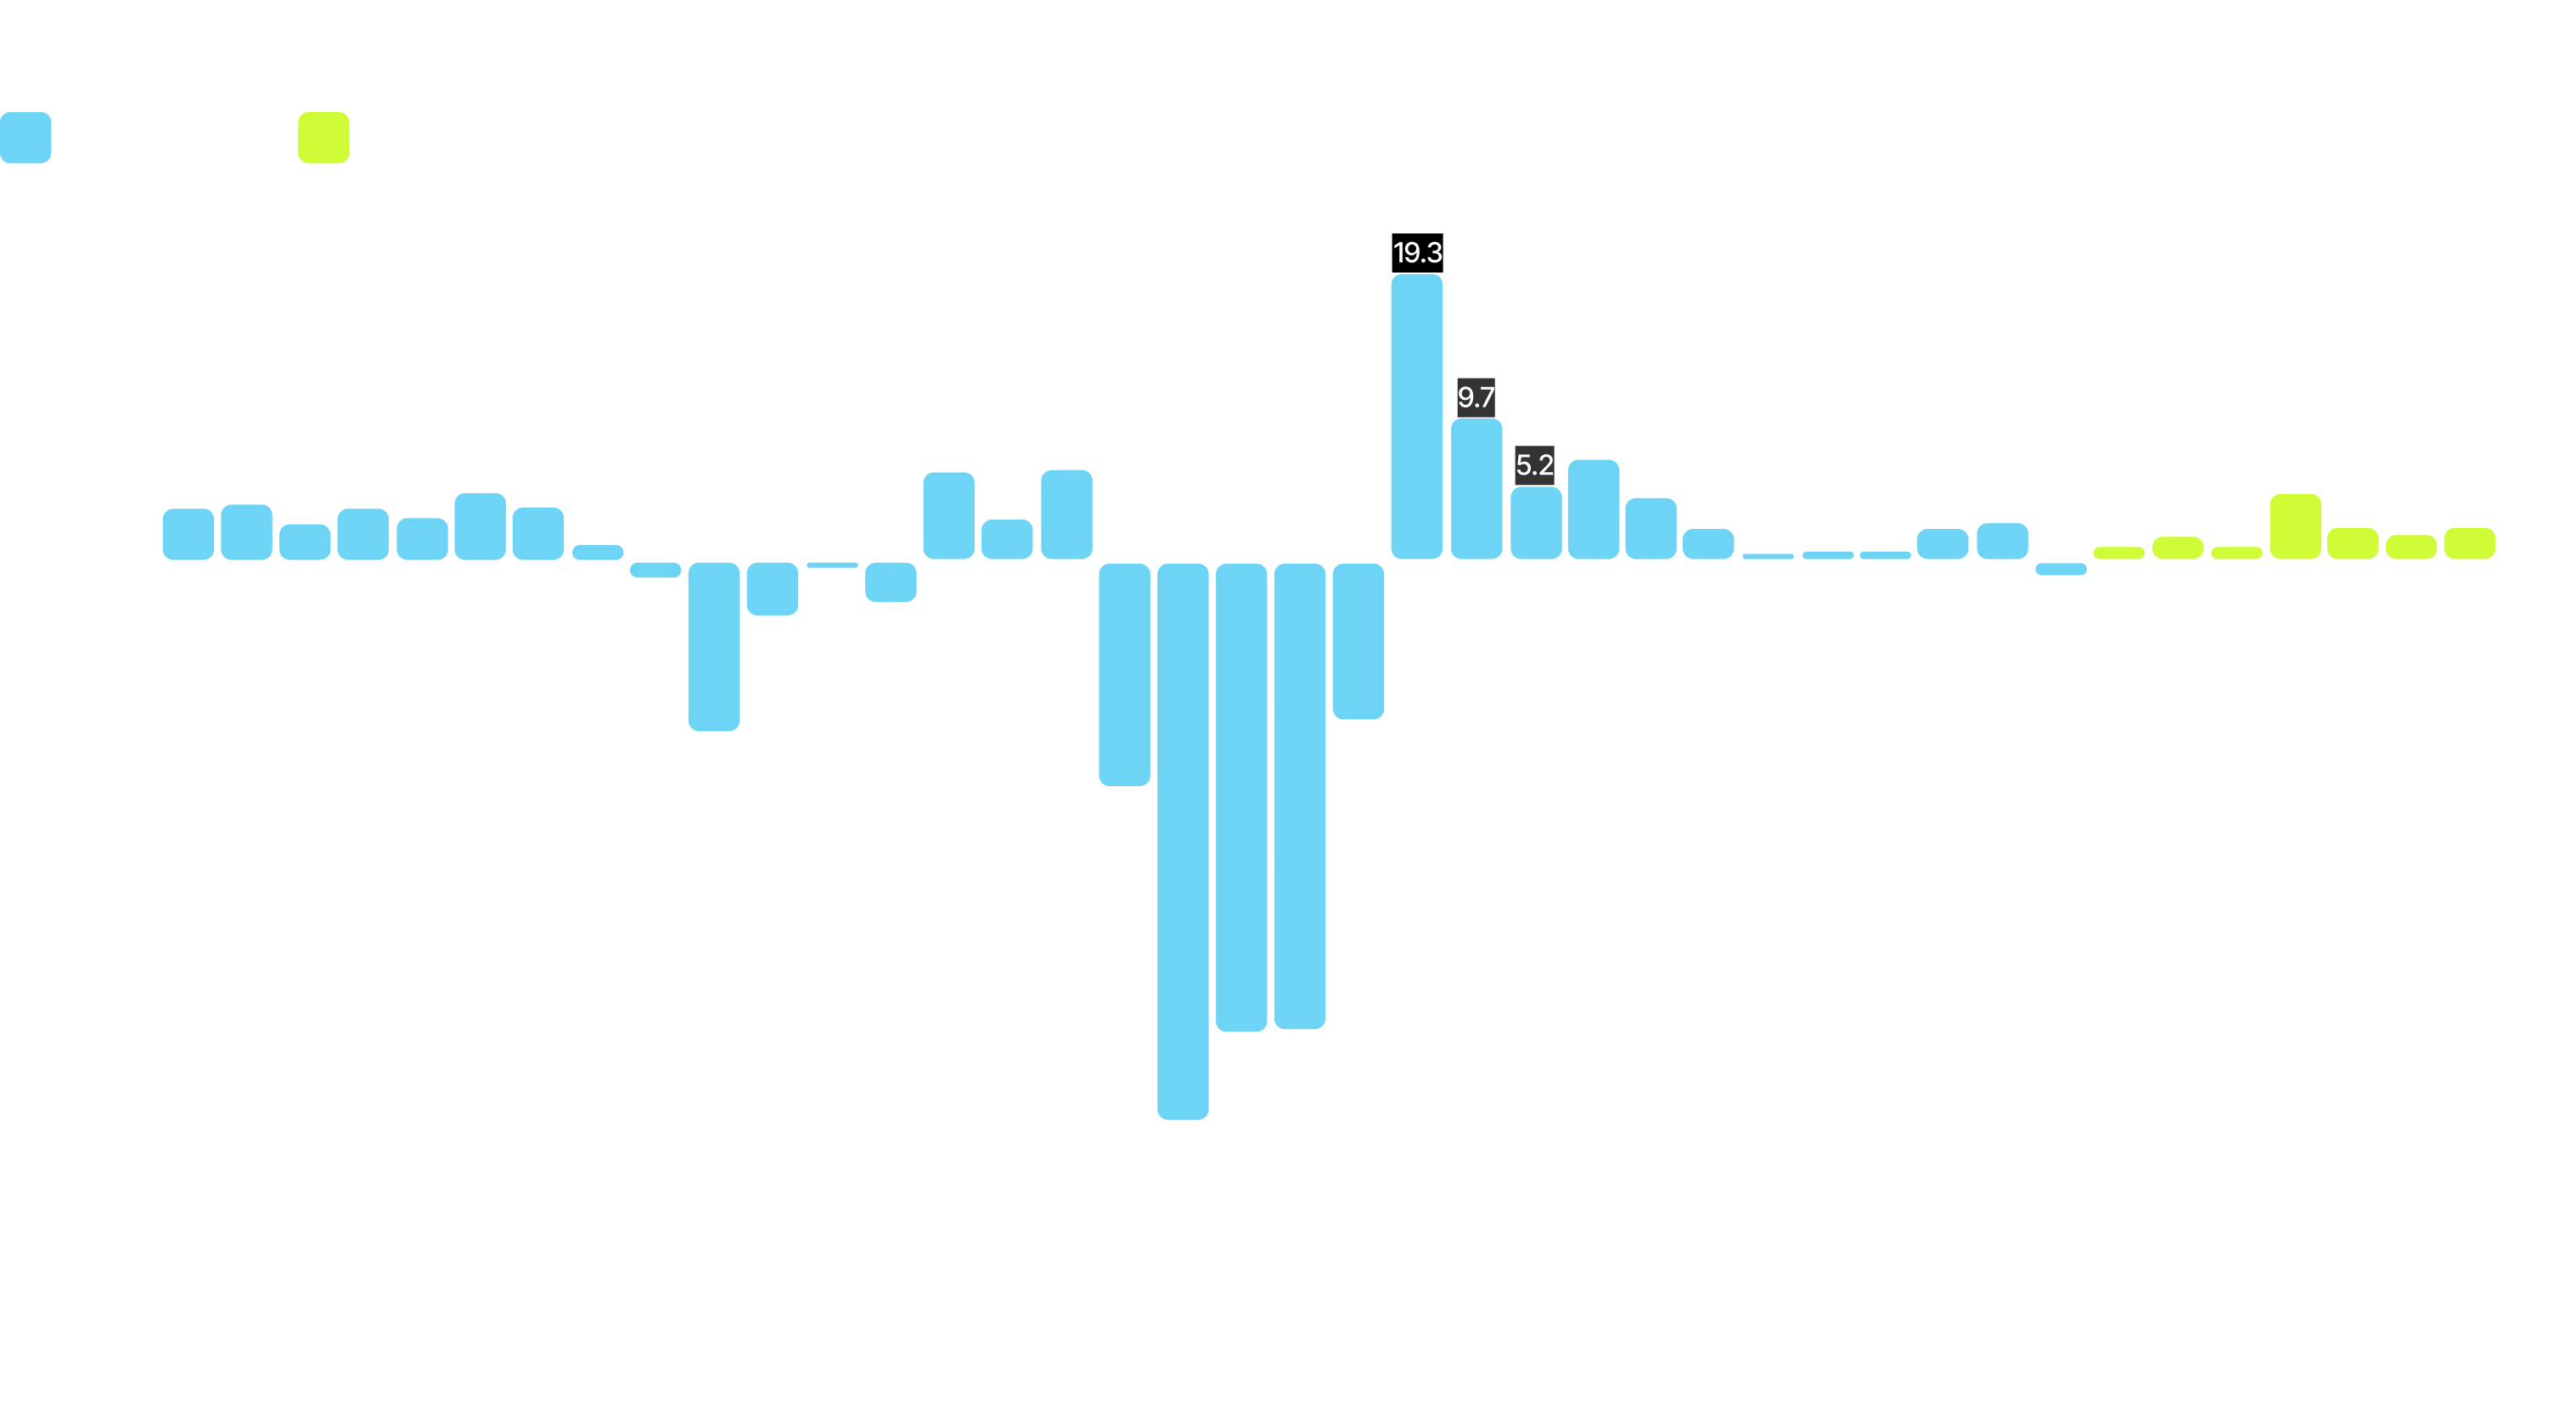
Після падіння на 28,8% у 2022 році економіка України почала поступово відновлюватися, проте темпи сповільнюються з року в рік: у 2023 році реальний ВВП зріс на 5,5%, у 2024-му — на 2,9%, у 2025-му — на 1,8%.
У 2026 році ситуація загострилась: у І кварталі ВВП впав вперше за три роки (на 0,6% порівняно з І кварталом 2025 року або на 0,7% порівняно з попереднім кварталом (у сезонно скоригованому вимірі).
«ВВП скоротився через енергокризу, яку спричинили російські обстріли енергетики», — вважають аналітики Центру економічної стратегії.
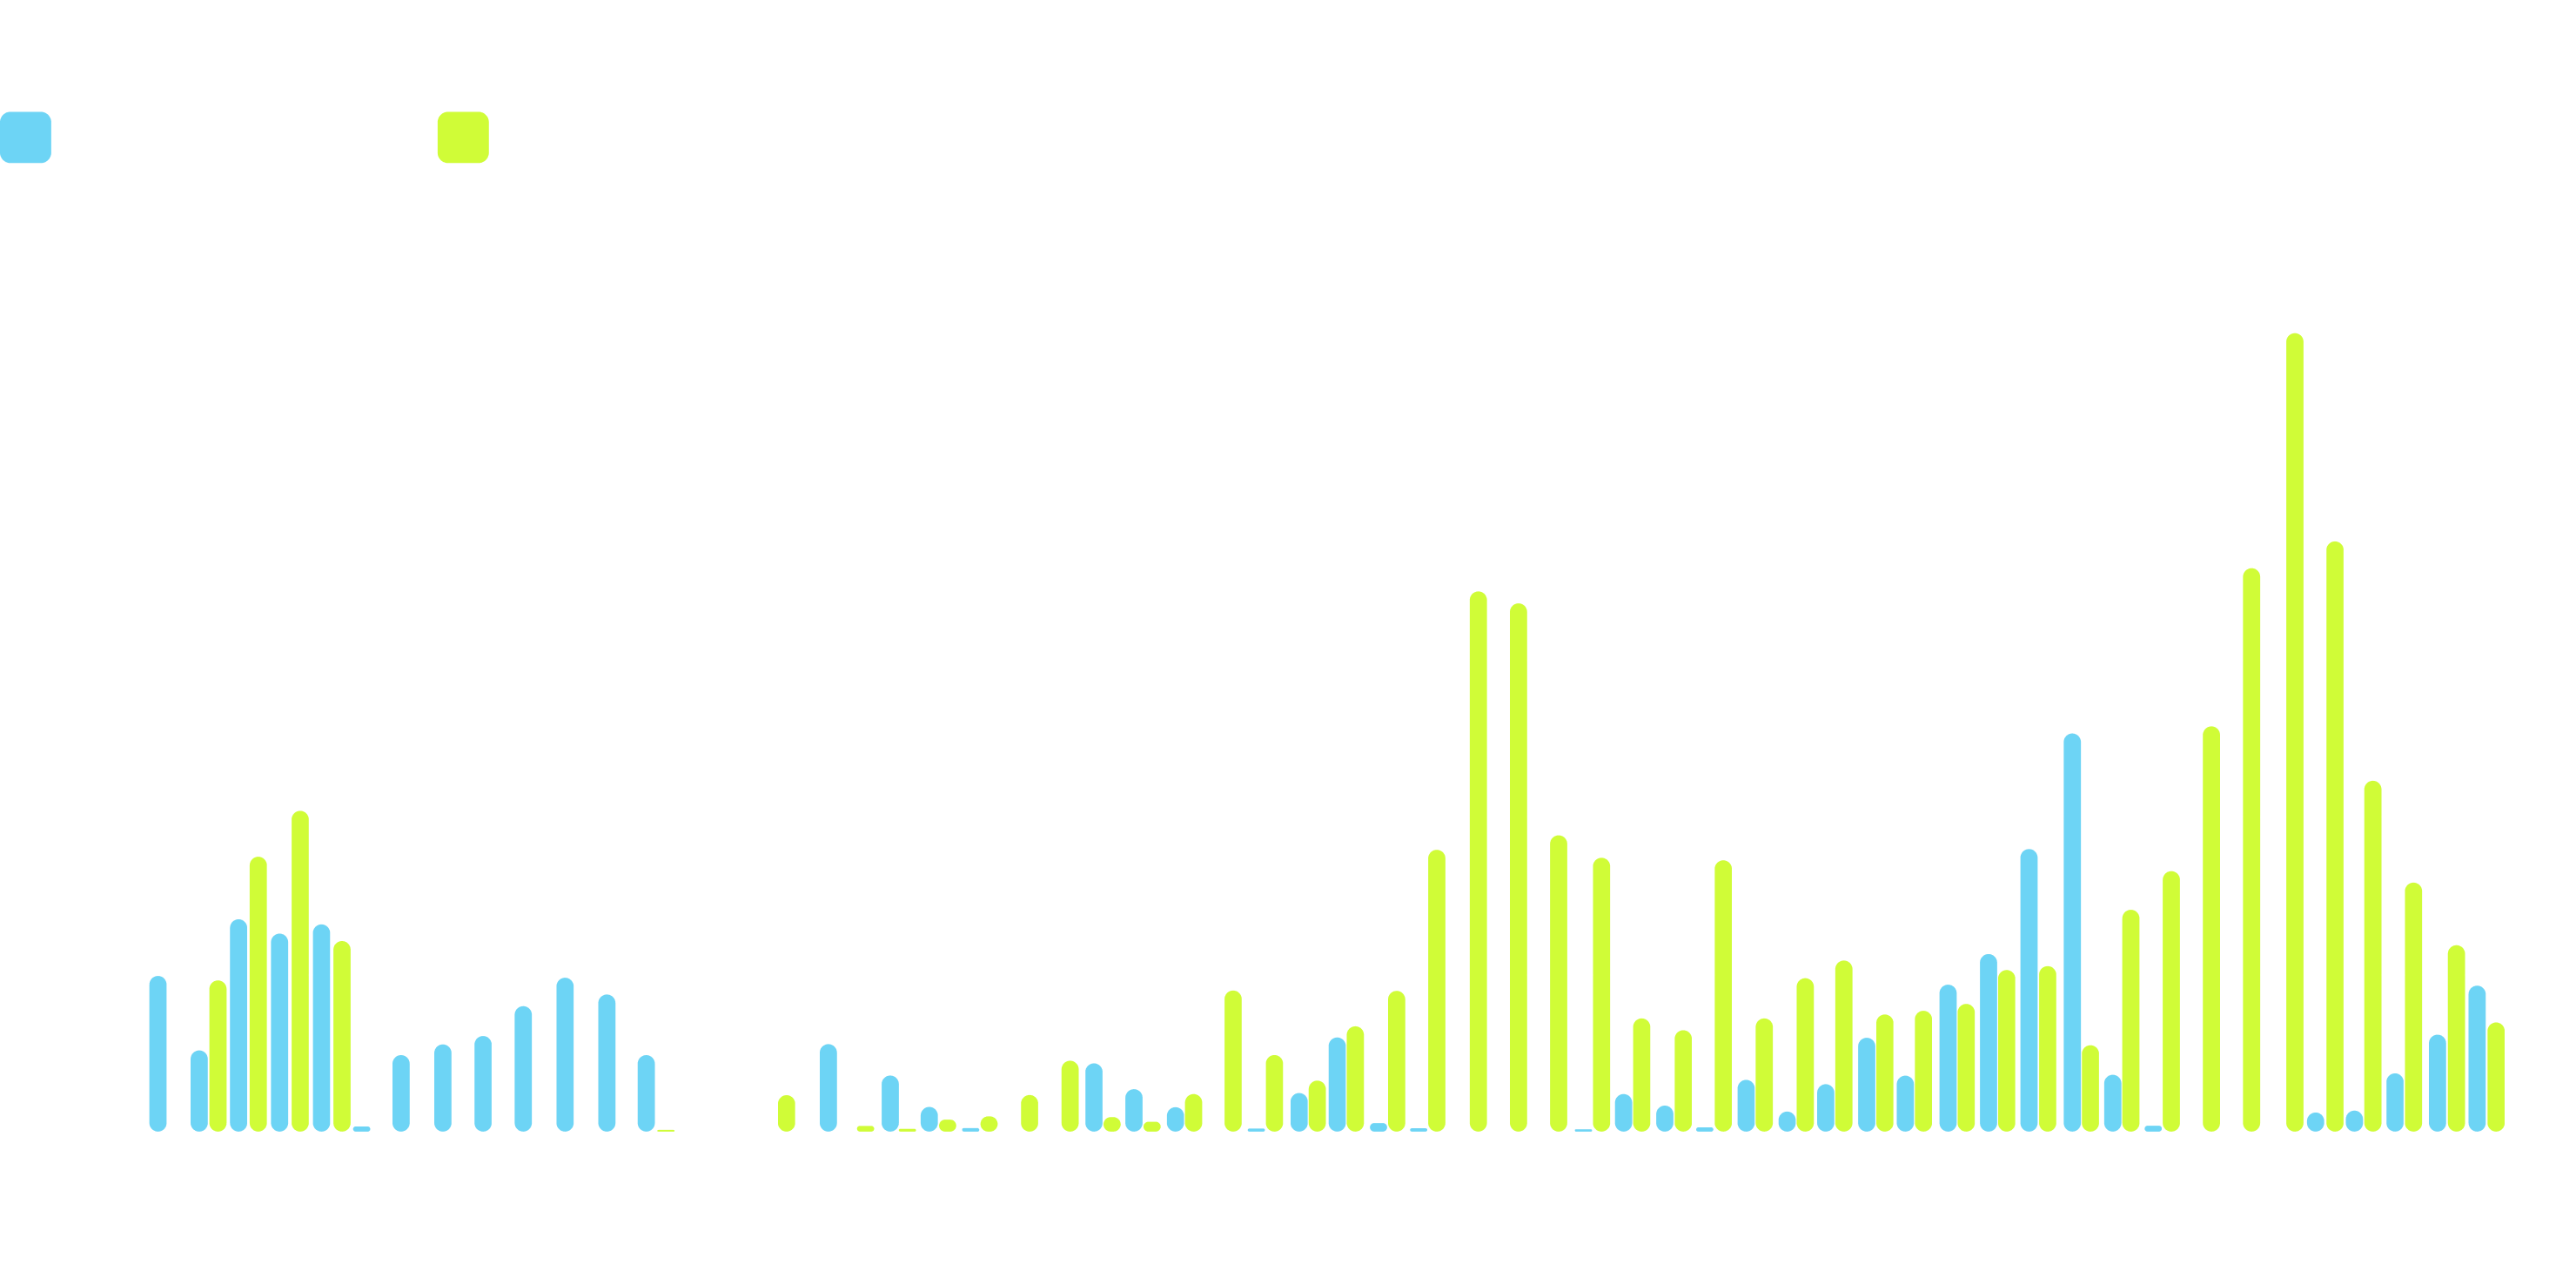
Ця криза безпосередньо відобразилася на зовнішньоекономічному балансі енергетичного сектору. Як зазначає Центр економічної стратегії, Україна залишається нетто-імпортером електроенергії: обсяги імпорту перевищують експорт у 4,2 раза.
Актуальні виклики, перешкоди для інвесторів і рішення «на сьогодні»
Максим Артеменко, директор з розвитку бізнесу Elementum Energy, каже, щоб масштабне розгортання розподіленої генерації та ВДЕ стало реальністю, ключовими факторами для інвесторів залишаються прогнозованість регуляторного середовища та можливість керувати воєнними ризиками.
Додаткову невизначеність для інвесторів створює нестабільність правил на ринку електроенергії.
Особливо це стосується:
систем накопичення енергії;
механізмів підтримки нової генерації;
правил балансуючого ринку та допоміжних послуг.
Не менш критичним питанням залишається приєднання до мереж, де інвестори на етапі рішення про інвестицію стикаються з невизначеністю щодо строків і вартості робіт. Через відсутність альтернативних процедур і неможливість інвестора самостійно реалізовувати технічні рішення, в Україні стоять на паузі щонайменше 1,5 ГВт готових проєктів нової генерації.
Ще одне критичне питання, яке виділяє експерт з Elementum Energy, — це гроші та страхування. Український банківський сектор має обмежені ліміти на одного клієнта, тому фінансування великих вітропарків (від 80–100 МВт) повністю залежить від міжнародних інституцій. Вони ж вимагають бездоганного комплаєнсу та впровадження ESG-політик.
«Міжнародні інституції типу MIGA мають обмежені ліміти (близько 20 млн євро), чого для великого вітропарку вистачить хіба на пару турбін, а комерційне страхування коштує космічні 6–10% від вартості об’єкта на рік. Залучення міжнародних донорських коштів та грантів допомагає балансувати економіку, проте через тривалі процедури перевірок (один-два роки) бізнес не може закладати донорську допомогу в основу стратегії»
Окрім цього, бізнес скаржиться на корупцію, слабку судову систему та дефіцит кадрів. Окремим бар’єром для зелених інвестицій є політика регулятора: 78% респондентів Європейської Бізнес Асоціації зазначають, що жорсткі валютні обмеження блокують можливість залучати та обслуговувати західні кредити для модернізації.
Михайло Бабійчук, генеральний менеджер у сфері безпеки та стійкості DiXi Group, виділяє такі перешкоди:
01
Фінансовий: архітектурна розробка проєкту стала дорожчою, адже до етапу будівництва потрібно розрахувати захист, резервування, запасні компоненти, можливість роботи в острівному режимі або швидкого перемикання.
02
Регуляторний: потрібні зрозумілі правила підключення, тарифоутворення, компенсації витрат на стійкість, доступу до ринку та гарантій повернення інвестицій.
03
Технічний: країна має значну частку застарілої інфраструктури, а сумісне обладнання часто має довгі строки виробництва і складну логістику.
Міжнародне страхування покриває форс-мажори воєнного та політичного характеру, тоді як комерційний успіх інвестицій залежить від прозорості українського регуляторного поля.
Як зазначив у коментарі для AIN заступник виконавчого директора Transparency International Ukraine (рух, що займається змінами для зниження корупції) Іван Лахтіонов, ключовим комплаєнс-ризиком для капіталу залишається дозвіл проводити закупівлі енергообладнання напряму.
«З одного боку, у цьому є логіка: захист і відновлення об’єктів енергетичного сектору — це водночас і термінові, і чутливі закупівлі. А відкриті торги передбачають оприлюднення досить великого обсягу технічної інформації про об’єкти, яких стосується будівництво або ремонт, якою може скористатися ворог. Водночас це завжди час, який треба закласти на підготовку і проведення тендера, а з критичною інфраструктурою зволікати не можна»
Які механізми страхування і гарантій можуть зробити інвестиції безпечнішими
Андрій Урста, генеральний менеджер у сфері розвитку ринків DiXi Group, вважає, що Україна покращила моделі підтримки виробників зеленої електроенергії, перейшовши від «зеленого» тарифу (перестане застосовуватись з 2030 року) до механізму ринкової премії, яка передбачає компенсацію виробникам різниці між ринковою ціною та ціною підтримки за результатами конкурентного аукціону.
Раніше держава гарантувала виробникам зеленої електрики фіксовану ціну — незалежно від того, що відбувається на ринку. Тепер виробники продають електрику за ринковою ціною, а держава доплачує різницю до рівня, який визначили на аукціоні: якщо виграли ціну 12 євроцентів/кВт·год, а ринок дає лише 9 — держава доплачує ці 3.
Також модель передбачає повноцінну участь виробників енергії з ВДЕ в оптовому ринку електроенергії, що важливо для економічної життєздатності проєктів після завершення підтримки.
Які кроки має зробити іноземний інвестор, щоб мінімізувати корупційні ризики
TI Ukraine радить зробити три речі:
01
Пересвідчитися, що проєкт планують реалізувати через закупівлі в Prozorro, в ідеалі — тендерну процедуру. Такі закупівлі з більшою ймовірністю промоніторить Держаудитслужба, а бізнес матиме змогу оскаржити дискримінацію в Антимонопольний комітет, якщо така буде.
02
Якщо ж проєкт з безпекових міркувань не передбачає тендерних процедур, більш прискіпливо стежити за відбором підрядника.
03
Використовувати публічний модуль аналітики BI Prozorro. Він дозволяє оцінити ефективність і репутацію замовника робіт.
«У цьому плані українська система досить унікальна, адже має публічний API і дозволяє аналізувати усі дані про закупівлі. Такої прозорості, напевно, не має жодна система публічних закупівель у світі»

Мапа інвестиційного клімату та закупівельної активності регіонів
Аналіз внутрішніх закупівель через систему Prozorro дозволяє картувати активність на ринку енергообладнання. Залежно від безпекової ситуації та наявності капіталу, регіони розділилися на дві категорії: перспективні хаби і зони, де замовники мають гроші, але не можуть знайти постачальників.
Перспективні макрорегіони: куди вкладають інвестори та держава
Адміністративно-фінансовий хаб (Київ і Київська область):
Центр для найбільш високотехнологічних і дорогих рішень. Саме тут зосереджено найбільший платоспроможний капітал для закупівлі складного електронного приладдя, промислових інверторів і систем безперебійного живлення.
«Зелений» макрорегіон (Львівська, Івано-Франківська й Закарпатська області):
Завдяки відносній безпеці та віддаленості від лінії фронту, захід країни став основним регіоном для довгострокових приватних та іноземних інвестицій. Сюди спрямовують капітал для будівництва сонячних та вітрових парків (ВДЕ). Крім того, на Івано-Франківщині система фіксує один із найвищих показників вже забезпеченого бюджетом попиту на системи автономного живлення: 51 активний лот на загальну суму 48,8 млн грн (громади шукають генератори та літієві акумулятори).
Індустріально-прифронтова зона (Дніпропетровська і Харківська області):
Ці регіони є лідерами за обсягами залученого капіталу, але інвестиції тут мають екстремальний характер. Через постійні обстріли місцева влада та виробництва змушені вкладатися в «миттєве виживання» — закупівлю надпотужних промислових генераторів і великогабаритного устаткування для підстанцій.
Харківщина водночас перебуває і в проблемній зоні — тут бізнес не зміг вчасно поставити генератори за скасованими торгами на 2,4 млн грн та електроніку на 250 тис. грн. Це пов’язано з наближеністю області до фронту. Попри те що держава та міжнародні донори спрямовують кошти на відновлення енергетичних об’єктів області, фізичних виконавців контрактів бракує, а постачальники бояться везти дороге обладнання близько до лінії фронту або закладати туди тривалі терміни монтажу.
Зони дефіциту: де замовники шукають постачальників
У багатьох областях державні органи та громади мають бюджети, але тендери не відбуваються через брак пропозицій від бізнесу або логістичні виклики.
Вінничина
Регіон має незакритий попит на джерела аварійного живлення: успішно завершити вдалося закупівлі лише на 66,9 тис. грн, у процесі оформлення перебувають лоти на 53 млн грн, тоді як 126,5 млн грн зависли — торги на цю суму скасували або не відбулися через відсутність учасників.
Тернопільщина
Через зриви попередніх тендерних процедур замовники в цих регіонах залишилися з невикористаними грошима. На Тернопільщині через статус «скасовано» зірвалися закупівлі генераторів на 3,5 млн грн та електронного приладдя на 461 тис. грн.
Економіка енергетичних рішень: ефективні моделі фінансування об’єктів розподіленої генерації.
Що з цього зараз окупається найшвидше?
Найшвидше окупаються не окремі технології, а конкретні бізнес-моделі. Серед самостійних енергетичних проєктів, що генерують власний грошовий потік від роботи на ринку електроенергії, найкращу економіку сьогодні демонструють проєкти СЕС + BESS, орієнтовані на ціновий арбітраж. Постійна волатильність цін на ринку «на добу наперед» і внутрішньодобовому ринку створює можливість заряджати накопичувач угодини низьких цін або профіциту генерації та продавати електроенергію у вечірні пікові години.
За правильно побудованої фінансової моделі їх простий строк окупності може становити близько чотирьох-шести років. Проте треба зважати, що період окупності залежить від багатьох факторів: CAPEX проєкту, структури джерел фінансування, зокрема, суми власного внеску, кількості циклів заряду-розряду, вартості приєднання тощо.
Важливим фактором є правильне співвідношення між сонячною генерацією та системою накопичення енергії. Для ринкових проєктів, орієнтованих на ціновий арбітраж і скорочення строку окупності, оптимальним вважається співвідношення близько 1:3 або 1:4, тобто на 1 МВт встановленої потужності СЕС припадає близько 3–4 МВт·год ємності BESS. Така конфігурація дозволяє переносити більшу частину виробленої електроенергії на години найвищих цін і покращувати економіку проєкту.
Водночас UGB («Укргазбанк») розглядає й проєкти з іншим співвідношенням між СЕС і BESS. Це може бути обґрунтовано профілем споживання, обмеженнями приєднання, потребою в резервному живленні, доступним CAPEX або іншими завданнями клієнта. Такі проєкти не оцінюються як неприйнятні для фінансування, однак за інших рівних умов відхилення від оптимальної конфігурації може збільшувати простий строк окупності.
Окремі (standalone) BESS також можуть бути економічно доцільними, однак їх окупність більше залежить від ринкової кон’юнктури, прогнозу цінових спредів, вартості капіталу та регуляторних умов. Саме тому під час кредитного аналізу банк приділяє особливу увагу реалістичності моделі монетизації та чутливості проєкту до зміни цінових сценаріїв.
Важливим фактором є правильне співвідношення між сонячною генерацією та системою накопичення енергії. Для ринкових проєктів, орієнтованих на ціновий арбітраж і скорочення строку окупності, оптимальним вважається співвідношення близько 1:3 або 1:4, тобто на 1 МВт встановленої потужності СЕС припадає близько 3–4 МВт·год ємності BESS. Така конфігурація дозволяє переносити більшу частину виробленої електроенергії на години найвищих цін і покращувати економіку проєкту.
Окрему категорію становлять проєкти для власного споживання, економічний ефект яких формується не як самостійний дохід енергетичного активу, а як скорочення витрат діючого бізнесу. Для підприємств із денним графіком роботи це одна з найбільш прогнозованих моделей інвестування. У поточних проєктах при оптимальному підборі потужності генерації до власного споживання простий строк окупності складає два-три роки.
Газопоршневі когенераційні установки зараз здебільшого залишаються затребуваними для підприємств з одночасною потребою в електроенергії та теплі у виробничому процесі. Проте їхня економіка залежить від ринкової вартості природного газу та цін на електроенергію, тому за умови достатнього завантаження установки та стабільного корисного використання виробленого тепла простий строк окупності в окремих проєктах суттєво коливається від двох до чотирьох років.
Фінансова модель для розподіленої генерації: класичний інвестиційний кредит, лізинг обладнання чи тристоронні ESCO-моделі.
Що більш затребувано?
Наразі найбільш популярною моделлю залишається класичний інвестиційний кредит. Для бізнесу це найзрозуміліший інструмент: клієнт сам володіє активом, контролює режим його роботи та отримує весь економічний ефект — економію, дохід від продажу електроенергії або підвищення енергостійкості.
Для великих об’єктів генерації — сонячних і вітрових електростанцій, когенераційних установок і систем накопичення енергії UGB («Укргазбанк») застосовує проєктне фінансування. У таких угодах банк оцінює не так історичні фінансові показники позичальника, як життєздатність самого проєкту: прогноз виробітку електроенергії, структуру та достатність грошових потоків від проєкту, обсяги CAPEX і OPEX, технічні умови приєднання, технічні характеристики обладнання, досвід EPC-підрядника, договори продажу електроенергії, сервісне обслуговування, регуляторні ризики та здатність проєкту обслуговувати борг навіть у випадку реалізації стрес-сценаріїв.
На період будівництва та виходу об’єкта на планову потужність може встановлюватися пільговий період за погашенням основної суми боргу. У забезпечення банку оформлюється майно проєкту, а особливості структурування кредитної угоди визначаються індивідуально за кожним проєктом з урахуванням вимог банку.
На період будівництва та виходу об’єкта на планову потужність може встановлюватися пільговий період за погашенням основної суми боргу. У забезпечення банку оформлюється майно проєкту, а особливості структурування кредитної угоди визначаються індивідуально за кожним проєктом з урахуванням вимог банку.
«Бачимо потенціал у механізмі лізингу енергетичного обладнання для простих проєктів, наприклад для СЕС для власного споживання підприємств. Проте для складних проєктів розподіленої генерації він менш поширений. Причина полягає в тому, що такі проєкти включають не лише обладнання, а й проєктування, будівельно-монтажні роботи, приєднання до мережі, пусконалагодження, сервіс і договірні відносини з трейдером або балансуючою групою. Наявність значної частки таких складових в структурі кошторису проєкту ускладнює фінансування в межах класичного лізингового продукту».
ESCO-модель є перспективною для клієнтів, які не мають достатнього власного капіталу або не хочуть самостійно в повному обсязі профінансувати енергетичний актив. До таких клієнтів належать, зокрема, комунальні підприємства, бюджетні установи й окремі промислові споживачі. Але в Україні вона поки менш масова для розподіленої генерації, ніж кредитування.
Для банку в такій моделі ключовим питанням є не лише якість обладнання, а й фінансова стійкість ESCO-компанії, строк контракту, формула ціни для
Що є більш перспективним для фінансування: standalone системи (чисті великі батареї, які працюють суто на балансування енергосистеми країни) чи комбіновані рішення (наприклад, СЕС + BESS для забезпечення автономності конкретного заводу)?
«Наразі спостерігаємо, що найбільший попит є саме на комбіновані рішення — сонячні електростанції в поєднанні із системами накопичення енергії. Такі проєкти формують одразу декілька джерел економічного ефекту: дозволяють збільшити власне споживання виробленої електроенергії, здійснювати ціновий арбітраж на ринку електроенергії, зменшувати витрати на електроенергію й одночасно підвищувати енергетичну стійкість підприємства. Саме такі моделі сьогодні є найбільш зрозумілими для кредитного фінансування».
Standalone BESS можуть працювати на різних сегментах ринку електроенергії, здійснювати ціновий арбітраж і надавати допоміжні послуги оператору системи передачі. Однак їхня бізнес-модель сьогодні більшою мірою залежить від регуляторних норм, правил роботи ринку та волатильності цін, тому потребує більш консервативного підходу під час оцінки кредитоспроможності.
З погляду банку, ключовим фактором є не сама технологія, а стійкість фінансової моделі та достатність грошових потоків. Чим більше незалежних джерел доходу або економії генерує проєкт, тим вищою є його інвестиційна привабливість.
«Саме тому сьогодні найбільш перспективними для фінансування ми вважаємо інтегровані рішення — СЕС + BESS, ВЕС + BESS, а також системи накопичення енергії, інтегровані у виробничі процеси підприємств. Такі проєкти є менш чутливими до змін окремих сегментів ринку електроенергії та забезпечують вищу фінансову стійкість протягом усього терміну кредитування».
Наскільки українське законодавство 2026 року встигає за технологіями
«На рівні законів країна впродовж 2022–2023 років зробила те, на що Європа витратила десятиліття: ухвалила норми про net billing, активного споживача, системи накопичення енергії (CHE\ESS), агрегацію й, нарешті, об’єднання ринків»
Водночас малий і середній бізнес надалі стикається з бюрократичними та юридичними перешкодами. Експерти виділяють три бар’єри для впровадження CHE за постановами НКРЕКП.
01
Сальдування рятує від подвійного платежу лише за умови наявності окремого та коректного комерційного обліку відбору й відпуску електроенергії. Багато обленерго ще не налагодили ці методики, що створює фінансові ризики для бізнесу. Крім того, місячний взаємозалік не завжди збігається з добовим циклом роботи батареї.
02
Обленерго вимагають підключати накопичувач, який і споживає, і віддає, за правилами класичної великої електростанції. Бізнес змушують проходити повне техніко-економічне обґрунтування та резервувати потужність приєднання за найгіршим сценарієм, що штучно здорожує проєкт.
03
У підзаконних актах (Кодекс систем розподілу, Правила ринку, тарифні методики, облікові вимоги) статус оператора СНЕ чітко не визначений. В одному документі він виступає як споживач, в іншому — як виробник, у третьому — як надавач допоміжних послуг. Кожна кваліфікація передбачає різні тарифи та зобов’язання з балансування.
Що бізнесу робити вже зараз:
Забезпечити бездоганний окремий облік. Нетто-перевага закону працює лише за коректного роздільного комерційного обліку відбору й відпуску. Це перша інженерно-юридична умова, без якої сальдування на практиці може бути поставлене під сумнів.
Фіксувати кваліфікацію установки в діалозі з операторами системи передачі та розподілу. Заздалегідь узгоджувати й документувати, як саме оператор мережі обраховує перетікання СНЕ, щоб уникнути довільного застосування тарифу постфактум.
Розглянути архітектуру «за лічильником». Якщо накопичувач стоїть у парі з власною генерацією чи власним споживанням і мінімізує транзит через мережу оператора, частину тарифного навантаження можна оптимізувати суто архітектурно.
Використовувати дохід з допоміжних послуг як компенсатор. Участь у ринку балансування і допоміжних послуг здатна перекрити тарифне навантаження, але це вимагає кваліфікації установки та виходу на відповідні аукціони.
Партнер EQUITY Law Firm Богдан Слободян також вважає, що на практиці бізнес стикається зі спротивом з боку операторів систем розподілу. Він виокремлює такі зловживання та блокування:
01
«Немає технічної можливості» — найпоширеніша відмова, посилання на відсутність вільної потужності у вузлі, часто без належного обгрунтування, що перетворює об’єктивне обмеження на інструмент гальмування конкурента;
02
Затягування строків видачі техумов. Формальне дотримання процедури з фактичним вичерпанням усіх граничних строків — поки інвестор втрачає сезон чи фінансування;
03
Завищені вимоги до реконструкції мережі. Перекладання на заявника вартості модернізації, яка є зоною відповідальності оператора як умови приєднання;
04
Маневрування кваліфікацією об’єкта. Підведення гнучкого об’єкта (наприклад, CHE або гібридної установки) під ту категорію приєднання, яка для заявника найдорожча й найповільніша.
Що робити? Інструментарій від EQUITY Law Firm:
01
Скарга до НКРЕКП. Регулятор має повноваження розглядати спори щодо приєднання і видавати оператору обов’язкові до виконання приписи. «Це найшвидший адміністративний шлях», — коментує Богдан Слободян.
02
Звернення до Антимонопольного комітету. Безпідставна відмова чи дискримінаційні умови з боку оператора можуть кваліфікуватися як зловживання монопольним становищем.
03
Адміністративний суд. Оскарження протиправної відмови або бездіяльності оператора з вимогою зобов’язати видати техумови та укласти договір про приєднання.
Аналіз моделей Net Billing та Активних споживачів
Net Billing — механізм, за якого споживач може віддавати надлишок виробленої вдень електроенергії в загальну мережу. Ці надлишки зараховуються на спеціальний рахунок підприємства не в кіловат-годинах, а у гривнях за ринковою ціною. За ці кошти компанія купує світло з мережі вночі або взимку.
Станом на червень 2026 року систему запустили, але працює вона повільно, вважає Тетяна Піскун, старша юристка Asters. Бізнес переважно будує СЕС лише під власне споживання без віддачі в мережу через низку економічних перешкод.
Підводні камені для бізнесу:
Ціновий розрив
бізнес продає надлишки сонця за чистою ціною ринку «на добу наперед» (без ПДВ й тарифів на розподіл і передачу), а купує з мережі за повним тарифом. Ціна купівлі може бути у 2–2,5 рази вищою за ціну продажу. Якщо бізнес виробив багато енергії в неділю (коли виробництво не працює), він продасть її за мінімальною ціною ринку, яка не покриває витрати на дорожчу енергію в понеділок.
Заморожені кошти на рахунках
кошти важко вивести на поточний банківський рахунок підприємства. Їх дозволено витратити винятково на оплату електроенергії в того ж самого постачальника. Якщо бізнес побудував занадто велику СЕС, на його рахунку накопичуються гроші, які неможливо перевести в готівку.
Обмеження потужності видачі
обленерго в технічних умовах часто обмежують потужність видачі в мережу (наприклад, СЕС збудовано на 2 МВт, а видати дозволяють лише 500 кВт). Без встановлення системи акумуляторів (BESS) або розумного керування навантаженням решта виробленої енергії втрачається.
Ризик збоїв АСКОЕ
постачальники вимагають точності передачі даних обліку. У разі технічного збою передачі даних, видана в мережу енергія може бути зарахована як несанкціонована або списана за мінімальною ціною балансуючого ринку (близько 0 грн) — поки дані не будуть верифіковані.
Перспектива після 1 січня 2028 року: до чого готуватися бізнесу
Для активних споживачів з установками до 20 МВт наразі діє пільговий перехідний період: вони можуть генерувати енергію для власного споживання та Net Billing без отримання ліцензії виробника.
Проте, якщо норму не буде пролонговано, з 1 січня 2028 року суб’єкти з установками понад 5 МВт постануть перед вибором:
Перехід на режим zero export: встановлення технічного обмеження, яке повністю забороняє будь-яку видачу надлишків у загальну мережу (робота винятково на внутрішнє споживання).
Отримання статусу виробника: переоформлення схеми приєднання відповідно до стандартних вимог ринку, що накладає на бізнес додаткові адміністративні та фінансові витрати.
Сценарії розвитку енергосистеми після війни
«Майбутнє системи — за розумним балансом між великою базовою генерацією та розвитком розподілених джерел енергії. У перспективі післявоєнного розвитку децентралізовані рішення, передусім на основі відновлюваних джерел, мають стати критично важливим доповненням загальної мережі — основою для формування автономних промислових і житлових кластерів із замкненими розподільчими системами»
У EUEA додають, що Енергетична стратегія до 2050 року передбачає кілька сценаріїв залежно від термінів закінчення війни, ВВП, демографічної ситуації та інтеграції до ЄС. Найбільш реалістичним, на думку фахівців, виглядає гібридний сценарій, де великі АЕС забезпечують базове навантаження, масштабне ВДЕ дає основний приріст, а розподілена газова та когенераційна генерація виконує роль балансуючого буфера.
Сценарій розвитку відбудови енергетичної сфери у післявоєнний період та стратегічна мета UGB
Найбільш реалістичний сценарій післявоєнної відбудови енергетики — це не повернення до старої централізованої моделі, а поступовий перехід до більш децентралізованої, гнучкої та стійкої енергосистеми. Україна не просто відновлюватиме зруйновані потужності, а фактично перебудовуватиме архітектуру енергетики з урахуванням воєнного досвіду, інтеграції з європейським ринком та потреб бізнесу в стабільному енергопостачанні.
На практиці це означатиме одночасний розвиток кількох напрямів: відновлення критичної мережевої інфраструктури, будівництво нової розподіленої генерації, розвиток СЕС і ВЕС у поєднанні з накопичувачами енергії, високоефективної когенерації, біоенергетики, модернізації систем теплопостачання та енергоефективності в промисловості, муніципальному секторі та житловому фонді. Окрему роль відіграватимуть BESS та іншітехнології гнучкості, оскільки без них неможливо забезпечити масштабну інтеграцію ВДЕ та стабільну роботу енергосистеми.
Для банківського сектору це означає, що енергетика залишатиметься одним із ключових напрямів інвестиційного фінансування. Але масштабування можливе лише за умови, що проєкти будуть не просто актуальними, а фінансово та технічно життєздатними: із зрозумілим джерелом погашення, якісною фінансовою моделлю, підтвердженими технічними параметрами, реалістичним CAPEX, надійними підрядниками та прогнозованими грошовими потоками.
«Стратегічна мета UGB — залишатися ключовим фінансовим партнером енергетичного відновлення України та сприяти переходу від антикризових рішень до системного інвестиційного ринку енергетики. Для нас важливо фінансувати не лише окремі мегавати, а рішення, які підвищують стійкість бізнесу, громад і критичної інфраструктури, знижують енергетичні витрати, підтримують декарбонізацію та створюють довгостроковий економічний ефект»
Окремий фокус UGB («Укргазбанк») — залучення міжнародного капіталу через програми ЄБРР, ЄІБ, KfW, GGF та інших партнерів, використання гарантійних і risk-sharing механізмів, а також технічна експертиза проєктів. Саме поєднання локальної банківської експертизи, міжнародних фінансових інструментів і якісної підготовки проєктів може зробити енергетичне відновлення масштабним, а не точковим.
«Тому післявоєнна відбудова енергетики, на нашу думку, має будуватися навколо трьох принципів: стійкість, економічна доцільність і технологічна модернізація. Завдання UGB — фінансувати ті проєкти, які відповідають цим принципам і можуть стати частиною нової енергетичної системи України».
Українська енергетика